
Systemcheck KW 38

Systemcheck September 2026
Die Energiewende kommt in den Maschinenraum
Was die aktuellen Entwicklungen für die Energiewirtschaft wirklich bedeuten
Stand: 14. September 2026
Zur kurzen Orientierung
Die Sommerpause ist vorbei. Die Energiewende startet nicht neu – sie kommt tiefer in den Maschinenraum.
Der wichtigste Befund: Die großen Reformvorhaben liegen nicht mehr nur als politische Ankündigungen vor. Sie sind in Bundestag, Ausschüssen, Bundesnetzagentur-Verfahren, Konsultationen und ersten Ausschreibungen angekommen. Genau dort entscheidet sich, ob aus politischen Zielen investierbare, bezahlbare und praktisch handhabbare Regeln werden.
Sechs Linien sind für diesen Systemcheck entscheidend.
Erstens: Die Bundesregierung hat die EEG-Novelle 2027 in den Bundestag eingebracht. Der Entwurf trägt den programmatischen Titel eines „planbaren, kosteneffizienten, netzverträglichen und marktorientierten Ausbaus der erneuerbaren Energien im Stromsektor“. Das ist kein normales Änderungsgesetz. Es ist ein grundlegender Eingriff in die Förderlogik der Erneuerbaren. Der Bundestag selbst spricht von einem „grundlegenden Systemwechsel“ in der deutschen Ökostrom-Förderung.
Zweitens: Das Netzanschlusspaket und die parallele Bundesratsinitiative zeigen, dass Netzanschluss endgültig vom technischen Vollzug zur knappen wirtschaftlichen Ressource wird. Der Bundesrat will Netzbetreibern ermöglichen, Anschlusskapazitäten zeitweise zurückzuhalten und Anschlussvorhaben zu priorisieren. Stand-alone-Batteriespeicher sollen nach seinem Vorschlag künftig ausschließlich über flexible Netzanschlussvereinbarungen angeschlossen werden.
Drittens: Die Bundesnetzagentur hat die Konsultation zu den Szenariorahmen Strom und Gas/Wasserstoff 2027–2040/2045 gestartet. Das ist systemisch zentral, weil hier die Annahmen für die nächste Netzplanung gesetzt werden: Stromverbrauch, Rechenzentren, Großbatteriespeicher, Elektrolyseure, Wasserstoffbedarf, Gasinfrastruktur und Klimaneutralität 2045. Die BNetzA weist darauf hin, dass die angenommenen Leistungen der Elektrolyseure deutlich geringer ausfallen als im letzten Szenariorahmen. Gleichzeitig bleibt der Boom von Rechenzentrums- und Großbatteriespeicherprojekten nach den Annahmen der Netzbetreiber bestehen. Für 2040 und 2045 werden zudem höhere Erdgaskapazitäten und geringere Wasserstoffkapazitäten angenommen als im Szenariorahmen 2025. Stellungnahmen sind bis zum 28. September 2026 möglich.
Viertens: Die erste Ausschreibung für Langzeitkapazitäten nach dem Gesetz zur Sicherung der Versorgungssicherheit Strom und zur Bereitstellung neuer Kapazitäten StromVKG ist gelaufen. Der Gebotstermin war der 8. September 2026. Die erfolgreichen Gebote sollen bis zum 3. November 2026 bekannt gegeben werden.
Fünftens: Die Kostenfrage wird politisch offener. Die Bundesregierung setzt auf Bundeszuschüsse zu Netzentgelten, Abschaffung der Gasspeicherumlage, Strompreiskompensation, Industriestrompreis und weitere Entlastungen. Die Gasspeicherumlage ist seit Januar 2026 entfallen; nach Angaben der Bundesregierung werden Gasverbraucherinnen und Gasverbraucher dadurch im Jahr 2026 um mehr als drei Milliarden Euro entlastet.
Sechstens: Der nationale CO₂-Preis bleibt für Wärme und Verkehr ein politischer Hebel. Der Bundestag meldet, dass der CO₂-Preis im nationalen Brennstoffemissionshandel 2027 – wie 2026 – in einem Korridor von 55 bis 65 Euro pro Tonne liegen soll. Das betrifft Benzin, Diesel, Heizöl und Erdgas und damit unmittelbar die Kostenlogik von Wärme und Verkehr.
Die Leitfrage dieses Systemchecks lautet deshalb:
Werden aus Reformen belastbare Investitionsbedingungen – oder nur neue Unsicherheiten an den Schnittstellen?
Systemcheck der Woche
Die Energiewende wird jetzt nicht mehr an Überschriften entschieden, sondern an Anschlussregeln, Entgelten, Ausschreibungen, Szenarien und Kostenverteilung. Das ist weniger öffentlichkeitswirksam als ein neues Ausbauziel. Aber es ist wichtiger.
Die großen Begriffe sind bekannt: Erneuerbare, Netze, Speicher, Wasserstoff, Wärmeplanung, Versorgungssicherheit, Bezahlbarkeit. Entscheidend ist jetzt, wie sie praktisch ineinandergreifen. Das Problem liegt nicht mehr darin, dass Deutschland zu wenige Ziele formuliert. Das Problem liegt darin, dass diese Ziele gleichzeitig erfüllt werden sollen:
- – mehr Erneuerbare,
- – weniger Systemkosten,
- – bessere Netzverträglichkeit,
- – mehr Marktintegration,
- – mehr Versorgungssicherheit,
- – mehr Elektrifizierung,
- – mehr Wärmewende,
- – mehr industrielle Wettbewerbsfähigkeit.
Jedes Ziel ist für sich plausibel. Zusammen erzeugen sie harte Zielkonflikte.
- – Wenn feste Einspeisevergütung zurückgedrängt wird, müssen Direktvermarktung, Smart Meter, Steuerung und Abrechnung funktionieren.
- – Wenn Netzanschlüsse priorisiert werden, brauchen Projektierer transparente Kriterien.
- – Wenn Speicher als Lösung gelten, muss geregelt sein, ob sie Netzengpässe entschärfen oder Anschlusskapazität blockieren.
- – Wenn Gaskraftwerke ausgeschrieben werden, muss klar sein, ob Wasserstofffähigkeit ein belastbarer Pfad oder nur eine spätere Option ist.
- – Wenn Netzentgelte gesenkt werden, muss offengelegt werden, wer die Kosten stattdessen trägt.
- – Wenn Wärmeplanung vereinfacht wird, darf sie nicht ihre Steuerungswirkung verlieren.
Präzise zusammengefasst:
Die Energiewende hat kein Erkenntnisproblem. Sie hat ein Umsetzungs-, Kosten- und Koordinationsproblem.
Die sechs wichtigsten Entwicklungen:
Vom Förderrahmen zum Markt- und Netztest
Die Bundesregierung hat die EEG-Novelle 2027 in den Bundestag eingebracht. Nach Darstellung des Bundestags will die Bundesregierung das EEG grundlegend reformieren und auf Bezahlbarkeit, Kosteneffizienz und Versorgungssicherheit ausrichten. Das 80-Prozent-Ziel für erneuerbaren Strom bis 2030 bleibt bestehen, der Ausbau soll aber system- und kosteneffizienter gestaltet werden.
Der Entwurf enthält mehrere Einschnitte: Abschaffung beziehungsweise deutliche Verkürzung der festen Einspeisevergütung für neue kleine Solaranlagen, verpflichtende Direktvermarktung für neue Anlagen, Differenzverträge für größere Anlagen ab 100 kW, einen Abschöpfungsmechanismus für Zusatzerlöse, neue Ausschreibungsmengen sowie Vereinfachungen bei Förder- und Nachweispflichten. Für PV-Anlagen unter 25 kW sollen feste Vergütungen für eingespeisten Strom noch bis Ende 2028 vorgesehen sein, aber nur noch für drei Jahre und mit 5,2 Cent je kWh statt zuletzt rund acht Cent.
Für Wind an Land plant die Bundesregierung zusätzliche Ausschreibungsmengen von insgesamt zwölf Gigawatt, um das Ziel von 115 GW installierter Leistung im Jahr 2030 zu erreichen. Bei neuen Wind- und Solarparks in überlasteten Netzgebieten soll für einen Teil des wegen Netzproblemen abgeregelten Stroms der finanzielle Ausgleich entfallen. Der Entschädigungsverzicht soll nach dem Regierungskompromiss auf 18 bis 20 Prozent der Jahresstrommenge und grundsätzlich auf sechs Jahre begrenzt werden.
Das Signal für das System
Die Erneuerbaren bleiben politisch gewollt. Aber sie werden stärker auf Markt, Netz, Kosten und Steuerbarkeit verpflichtet.
Kritische Einordnung
Der Ansatz ist sachlich nachvollziehbar. Ein Stromsystem mit hohen Anteilen Wind und Solar kann nicht dauerhaft so tun, als seien Netzkapazität, Flexibilität, Speicher, Smart Meter und Redispatch unbegrenzt verfügbar.
Aber der Eingriff ist riskant. Die feste Einspeisevergütung war nicht nur eine Subvention. Sie war ein Instrument zur Risikoabsicherung und damit zur Finanzierung von Projekten. Wer diese Absicherung reduziert, muss dafür sorgen, dass Marktintegration tatsächlich funktioniert.
Der kritische Punkt ist die Reihenfolge. Direktvermarktung kleiner Anlagen klingt marktwirtschaftlich sauber. Sie wird aber problematisch, wenn Messsysteme, Steuerbarkeit, Abrechnung, Bilanzierung, Standardprozesse und Vermarktungsangebote nicht einfach genug sind. Dann wird aus Marktintegration eine Komplexitätshürde.
Auch der Redispatch-Vorbehalt ist doppelschneidig. Es ist richtig, überlastete Netzgebiete nicht weiter blind zu belasten. Aber wenn Entschädigungsrisiken stärker bei Anlagenbetreibern landen, werden Projekte teurer finanziert oder gar nicht realisiert. Am Ende kann eine Kostenbremse im System zur Investitionsbremse im Projekt werden.
Worauf es jetzt ankommt
Das parlamentarische Verfahren muss zeigen, ob der Systemwechsel sauber austariert wird. Entscheidend sind Übergangsfristen, Direktvermarktung kleiner PV-Anlagen, CfD-Design, Bürgerenergie, Bioenergie, Wind-an-Land-Zusatzmengen, Redispatch-Risiken und Finanzierbarkeit.
Aus Netzanschluss wird Standortpolitik
Das Netzanschlusspaket liegt im Bundestag. Parallel hat der Bundesrat einen eigenen Gesetzentwurf eingebracht, der Netzbetreibern mehr Möglichkeiten geben soll, Anschlusskapazitäten für Lasten und Stromspeicher zeitweise zurückzuhalten und bestimmte Anschlussvorhaben zu priorisieren. Damit sollen Netzbetreiber stärker vom bisherigen Windhundprinzip abweichen können.
Besonders relevant: Stand-alone-Batteriespeicher sollen nach dem Bundesratsentwurf künftig ausschließlich über flexible Netzanschlussvereinbarungen angeschlossen werden. Anschlusskapazitäten könnten grundsätzlich für drei Jahre reserviert und in begründeten Fällen um zwei Jahre verlängert werden. Bevorzugt werden könnten insbesondere Vorhaben, die Lasten oder Speicher mit Erneuerbaren-Anlagen kombinieren.
Das ist mehr als Verfahrensrecht. Es ist ein Eingriff in die Investitionslogik.
Das Signal für das System
Netzanschluss wird zur zentralen Steuerungsstelle der Energiewende.
Kritische Einordnung
Die Grunddiagnose ist richtig: Netzanschlusskapazität ist knapp. Das Windhundprinzip stößt an Grenzen, wenn Speicher, Rechenzentren, Industrie, Erneuerbare, Ladeinfrastruktur und Wärmepumpen gleichzeitig Anschluss brauchen.
Aber der Übergang zu Priorisierung ist gefährlich. Wer priorisiert, entscheidet faktisch über Standortentwicklung, Projektpipeline und Investitionsfähigkeit. Deshalb darf Netzanschluss nicht zur Blackbox werden.
Flexible Netzanschlussvereinbarungen können sinnvoll sein, wenn sie zusätzliche Projekte ermöglichen, die sonst gar keinen Anschluss bekämen. Sie können aber auch problematisch werden, wenn sie zur Standardlösung für strukturell zu knappe Netze werden. Dann entsteht eine neue Klasse von Projekten mit eingeschränkter Anschlussqualität und schwer kalkulierbaren Erlösen.
Für Batteriespeicher ist das besonders kritisch. Speicher können Netze entlasten, Redispatch reduzieren und erneuerbare Erzeugung besser nutzbar machen. Gleichzeitig beanspruchen sie Anschlusskapazität und können, wenn Standort, Netzanschluss und wirtschaftliche Anreize nicht zusammenpassen, Netzprobleme sogar verstärken.
Worauf es jetzt ankommt
Es braucht transparente Kriterien, verbindliche Fristen, digitale Anschlussprozesse, klare Regeln für flexible Netzanschlüsse, Co-Location, Speicherbetrieb, Redispatch und Netzbetreiberpflichten. Netzsteuerung darf nicht bedeuten, dass Risiken einseitig auf Projektierer und Betreiber verlagert werden.
Die nächste Netzplanung beginnt mit Annahmen – und genau dort liegt das Risiko
Die Bundesnetzagentur beteiligt die Öffentlichkeit an den Szenariorahmen Strom und Gas/Wasserstoff 2027–2040/2045. Die Entwürfe wurden von den Übertragungsnetzbetreibern und der Koordinierungsstelle für integrierte Gas- und Wasserstoff-Netzentwicklungsplanung eingereicht. In allen Szenarien wird für 2045 ein klimaneutrales Energiesystem angenommen. Stellungnahmen können bis zum 28. September 2026 eingereicht werden.
Wichtig: Szenariorahmen sind nicht nur Fachgrundlagen. Sie bestimmen, mit welchen Annahmen die Netze geplant werden: Stromverbrauch, Großbatteriespeicher, Rechenzentren, Elektrolyse, Wasserstoffbedarf, Gasnachfrage, Kraftwerksstandorte und Importlogik.
Die Bundesnetzagentur hebt mehrere Punkte hervor: Die angenommenen Leistungen der Elektrolyseure fallen deutlich geringer aus als im letzten Szenariorahmen. Gleichzeitig bleibt der Boom von Rechenzentrums- und Großbatteriespeicherprojekten nach den Annahmen der Netzbetreiber bestehen. Für 2040 und 2045 werden außerdem höhere Erdgaskapazitäten und geringere Wasserstoffkapazitäten angenommen als im Szenariorahmen 2025.
Das Signal für das System
Die Systemfrage beginnt nicht erst beim Bau von Netzen. Sie beginnt bei den Annahmen, mit denen Netze geplant werden.
Kritische Einordnung
Wenn Szenarien falsche Annahmen enthalten, werden später falsche Netze geplant, falsche Kosten kalkuliert und falsche Erwartungen an Wasserstoff, Speicher, Rechenzentren und Elektrifizierung gesetzt.
Besonders heikel ist die Verschiebung der Annahmen. Im Vergleich zum vorherigen Szenariorahmen werden für 2040 und 2045 höhere Erdgaskapazitäten und geringere Wasserstoffkapazitäten angenommen. Das ist kein Detail. Es zeigt, dass die Transformation der Molekülinfrastruktur langsamer, hybrider und möglicherweise widersprüchlicher verläuft als viele Wasserstoff-Zielbilder nahelegen.
Gleichzeitig bleiben Rechenzentren und Großbatteriespeicher starke Treiber der Netzplanung. Das verschiebt die Systemfrage: Es geht nicht nur um Erzeugung und Verbrauch, sondern um Standortlogik, Anschlusskapazitäten, Lastprofile, Speicherfahrweisen, Marktanreize und Netzstabilität.
Der Systemcheck muss hier ideologiefrei bleiben. Weder ist Wasserstoff automatisch überhöht, noch ist Elektrifizierung automatisch einfach. Entscheidend ist: Welche Nachfrage kommt wann, an welchem Ort, mit welcher Zahlungsbereitschaft und mit welchem Netzbedarf?
Worauf es jetzt ankommt
Die Konsultation sollte nicht als Expertenritual behandelt werden. Industrie, Stadtwerke, Projektierer, Speicherentwickler, Rechenzentrumsbetreiber, Elektrolyseure und Kommunen müssen prüfen, ob ihre realen Standort- und Lastentwicklungen in den Szenarien angemessen abgebildet sind.
Die Wärmewende braucht Planbarkeit – nicht nur Wahlfreiheit
Am 8. September 2026 fand im Ausschuss für Wirtschaft und Energie eine öffentliche Anhörung zur Änderung des Wärmeplanungsgesetzes statt. Sachverständige meldeten erheblichen Änderungsbedarf an. Genannt wurden fundierte Kostenplanung, verlässliches Projektmanagement und eine umfassende Fördermittelstrategie.
Gleichzeitig bleibt die „kleine Wärmeplanung“ für kleinere Kommunen ein Streitpunkt. Vereinfachungen können sinnvoll sein, wenn sie kleinere Verwaltungen entlasten. Sie werden gefährlich, wenn sie die strategische Qualität der Wärmeplanung schwächen.
Parallel hat das Bundeskabinett Eckpunkte für ein Wärmenetzpaket beschlossen. AVBFernwärmeV und FFVAV sollen in einem gemeinsamen Verfahren angepasst und in ein neues Wärmenetzgesetz überführt werden. Ziel ist mehr Transparenz und eine Reform der Fernwärmeregulierung.
Hinzu kommt die CO₂-Preis-Frage. Der Bundestag meldet, dass der CO₂-Preis im nationalen Brennstoffemissionshandel 2027 – wie 2026 – in einem Korridor von 55 bis 65 Euro pro Tonne liegen soll. Ohne Änderung hätte der CO₂-Preis im Übergangsjahr 2027 aus dem schwankenden Durchschnittspreis der Versteigerungen aus dem EU-ETS 1 berechnet werden müssen. Das BEHG regelt seit 2021 die nationale CO₂-Bepreisung für Verkehr und Wärme.
Das Signal für das System
Die Wärmewende wird nicht durch eine Heizungsoption entschieden. Sie wird durch das Zusammenspiel von Wärmeplanung, Wärmenetzen, CO₂-Preis, Förderung, Gebäudeeffizienz, Gasnetzen und Stromnetzen entschieden.
Kritische Einordnung
Die Debatte über Technologieoffenheit greift zu kurz. Entscheidend ist nicht, ob Eigentümer theoretisch mehrere Optionen haben. Entscheidend ist, ob diese Optionen langfristig bezahlbar, klimaneutral, infrastrukturell passend und sozial tragfähig sind.
Der CO₂-Preis-Korridor für 2027 kann kurzfristig Planungssicherheit schaffen und Preissprünge dämpfen. Aber er verschiebt nicht die Grundfrage: Fossile Wärme bleibt langfristig kosten- und transformationsbelastet. Wer heute eine Investitionsentscheidung trifft, braucht nicht nur den Preis für 2027, sondern eine realistische Erwartung für die nächsten 15 bis 20 Jahre.
Auch Fernwärme steht unter Druck. Sie braucht Investitionen, aber sie braucht auch Preisvertrauen. Ohne transparente Preislogik, klare Schlichtungs- und Aufsichtsmechanismen, belastbare BEW-Förderung und kommunale Wärmeplanung wird Fernwärme vor Ort angreifbar.
Worauf es jetzt ankommt
Wärmeplanungsgesetz, Wärmenetzpaket, BEG-Förderung, CO₂-Preis, Gasnetztransformation und kommunale Investitionsfähigkeit müssen zusammengeführt werden. Sonst entsteht Wahlfreiheit im Gesetz, aber Unsicherheit in der Praxis.
Kosten verschwinden nicht – sie wechseln den Ort
Die Bundesnetzagentur hat im August den vollständigen Festlegungsentwurf zu AgNes, der Reform der Allgemeinen Netzentgeltsystematik Strom, veröffentlicht und zur Konsultation gestellt. Nach der Konsultation soll die Festlegung zum Jahresende erfolgen; den Marktakteuren sollen zwei Jahre Umsetzungszeit bleiben. Der veröffentlichte Festlegungsentwurf verweist auch auf das Verfahren zur Marktintegration von Speichern und Ladepunkten, MiSpeL.
Hinzu kommt MiSpeL, das Festlegungsverfahren zur Marktintegration von Speichern und Ladepunkten. Die Bundesnetzagentur hat dazu im August einen aktuellen Arbeitsstand veröffentlicht. Das Verfahren betrifft unter anderem Verbesserungen wie eine monatliche Saldierungsperiode, zusätzliche Fallkonstellationen ohne geförderte Erneuerbare-Energien-Anlagen sowie Anpassungen zur Vermeidung von Fehlanreizen bei Speichererzeugung und Netzeinspeisung.
ZfK berichtet aktuell, dass der Fernwärmeverband AGFW Änderungen an AgNes fordert, weil Elektrokessel und Großwärmepumpen nach den bisherigen Plänen als Großverbraucher eingestuft würden und dadurch höhere sowie stärker verbrauchsabhängige Netzentgelte tragen könnten. Der Verband warnt, dadurch könne der flexible und netzdienliche Einsatz solcher Anlagen ausgebremst werden, obwohl sie bei hoher erneuerbarer Stromerzeugung Strom aufnehmen und mit Wärmespeichern zeitversetzt Wärme bereitstellen könnten.
Parallel wird über SyGNE die künftige Systematik der Gasnetzentgelte bearbeitet. Die Grundfrage lautet: Wie werden Gasnetzkosten verteilt, wenn Gasabsätze sinken, Gasnetze transformiert oder stillgelegt werden und Wasserstoffpfade parallel aufgebaut werden?
Gleichzeitig setzt die Bundesregierung auf eine politische Dämpfung der Energiepreise: Abschaffung der Gasspeicherumlage, Bundeszuschüsse zu Netzentgelten, Strompreiskompensation und Industriestrompreis. Das entlastet Haushalte und Unternehmen kurzfristig. Es löst aber nicht automatisch die Kostenfrage des Energiesystems. Netzkosten, Versorgungssicherheitskosten und Transformationskosten verschwinden nicht; sie wechseln teilweise den Ort – von der Rechnung in den Bundeshaushalt, von Netzentgelten in Zuschüsse, von Marktpreisen in Kompensationsmechanismen. Die Bundesregierung beziffert die Entlastung durch weggefallene Gasspeicherumlage und niedrigere Netzentgelte für Bürgerinnen, Bürger und Unternehmen auf rund zehn Milliarden Euro.
Das Signal für das System
Die Kostenfrage wird zur eigentlichen politischen Systemfrage. Und Flexibilität entsteht nicht nur durch Speicher und Ladepunkte. Sie entsteht erst, wenn Speicher, Ladepunkte, Messung, Steuerung, Netzentgelte und Marktprozesse zusammenpassen.
Kritische Einordnung
Hier muss man hart bleiben: Entlastung ist nicht automatisch Kostensenkung. Wenn Netzentgelte durch Bundeszuschüsse sinken, verschwinden Kosten nicht. Sie wandern in den Bundeshaushalt. Wenn Industrie entlastet wird, muss geklärt werden, wer die Differenz trägt. Wenn Gasumlagen abgeschafft werden, bleibt trotzdem die Frage, wie Speicher, Sicherheit und Infrastruktur finanziert werden.
AgNes zeigt zudem, wie schwierig Flexibilität praktisch wird. Großwärmepumpen und Elektrokessel können das Stromsystem entlasten, wenn sie bei hoher erneuerbarer Einspeisung laufen. Werden sie aber netzentgeltlich wie klassische Großverbraucher behandelt, kann genau diese Flexibilität wirtschaftlich unattraktiv werden.
MiSpeL zeigt dieselbe Grundfrage aus einer anderen Perspektive: Speicher und Ladepunkte sollen marktdienlich, netzdienlich und möglichst einfach integrierbar sein. Das funktioniert aber nur, wenn Messkonzepte, Umlagen, Saldierung, Grünstromeigenschaften, Steuerbarkeit und Marktprozesse zusammenpassen. Sonst wird Flexibilität zwar politisch gefordert, aber regulatorisch erschwert.
Das ist ein Kernproblem der Energiewende: Die Politik fordert Flexibilität. Die Entgelt- und Abrechnungslogik kann sie aber zugleich bestrafen.
Worauf es jetzt ankommt
Netzentgeltreformen müssen erklären, welche Kosten fair verteilt werden und welches Verhalten systemdienlich belohnt wird. Sonst entsteht der Eindruck einer reinen Verschiebung: vom Strompreis in den Haushalt, vom Netzbetreiber zum Projektierer, vom Gasnetz zum verbleibenden Kunden.
Sicherheit ist kein Einzelinstrument mehr
Das StromVKG ist nicht mehr nur politische Planung. Die erste Ausschreibung für Langzeitkapazitäten hatte am 8. September 2026 ihren Gebotstermin. Die erfolgreichen Gebote sollen bis zum 3. November 2026 bekannt gegeben werden.
Das ist ein wichtiges Marktsignal. Es zeigt: Der Kapazitätsmarkt trifft auf Investitionsinteresse. Aber Überzeichnung allein beweist noch nicht, dass das Instrument systemisch optimal wirkt. Entscheidend ist, welche Technologien, Standorte und Geschäftsmodelle am Ende zulässig und erfolgreich sind.
Parallel bleibt Gasversorgung ein Thema. Anfang September berichtete Reuters unter Bezug auf INES, die deutschen Gasspeicher hätten zum 1. September bei 53 Prozent gelegen und damit auf dem niedrigsten Stand seit 15 Jahren. Das Bundeswirtschaftsministerium sah demnach aktuell keinen Bedarf für staatliche Eingriffe zur Erhöhung der Speicherstände und unterschied zwischen physischer Versorgungssicherheit und Preis- beziehungsweise Volatilitätsrisiken.
Auch der Kohleausstieg bleibt als Sicherheitsnetz im Hintergrund. Das ist kein großer politischer Aufreger, aber ein Hinweis darauf, dass Versorgungssicherheit weiterhin regelmäßig regulatorisch geprüft wird.
Das Signal für das System
Versorgungssicherheit wird über mehrere Ebenen organisiert: Kapazitätsmarkt, Gasversorgung, Speicherstände, Reservefragen, Netze, Flexibilität und Importfähigkeit.
Kritische Einordnung
Der wichtigste Punkt: Versorgungssicherheit darf nicht auf Gaskraftwerke reduziert werden. Ja, hinter den ersten steuerbaren Langzeitkapazitäten stehen faktisch vor allem neue wasserstofffähige Gaskraftwerke beziehungsweise gesicherte Kraftwerksleistung. Aber ein belastbares System braucht mehr: Speicher, flexible Lasten, KWK, Netze, Demand Response, europäische Kopplung, Gasinfrastruktur und realistische Wasserstoffpfade.
Die Gasfüllstände sind ebenfalls kein Paniksignal, aber ein Warnsignal. Physisch kann die Versorgung auch bei niedrigeren Speicherständen gesichert sein, wenn Importe funktionieren. Wirtschaftlich können niedrige Speicherstände dennoch Preise und Volatilität erhöhen. Genau diese Unterscheidung muss in einer ideologiefreien Einordnung stehen.
Worauf es jetzt ankommt
Die Veröffentlichung der erfolgreichen StromVKG-Gebote bis zum 3. November wird wichtig. Dann zeigt sich, welche Technologien und Anbieter wirklich zum Zuge kommen. Parallel müssen Gasfüllstände, LNG-Märkte, Importfähigkeit, Wetterrisiken und Preisentwicklung beobachtet werden.
Suchfrage zum Weiterlesen:
Reicht der Kapazitätsmarkt für Versorgungssicherheit – oder braucht Deutschland mehr Flexibilität?
Weitere Systemsignale
Das Bundeskabinett hat Anfang September einen Gesetzentwurf zur Optimierung und Absicherung des Ausbaus der Windenergie auf See beschlossen. Der Mechanismus der Absicherung über Differenzverträge entspricht dem EEG-Entwurf. Außerdem soll die Möglichkeit geschaffen werden, Netzanschlüsse für Offshore-Windparks um bis zu 20 Prozent zu überbauen, um Netzanbindungen besser auszulasten und spezifische Stromkosten zu senken.
Das Signal für das System
Offshore ist kein isoliertes Windthema. Es ist ein Kosten-, Netz-, Industrie- und Lieferkettenthema. Entscheidend wird, ob Kostensenkung gelingt, ohne Investitionssicherheit und europäische Offshore-Wertschöpfung zu beschädigen.
Die Bundesnetzagentur treibt Wasserstoff-Netzentgeltverfahren weiter voran. Gleichzeitig zeigen die neuen Szenariorahmen, dass die angenommenen Elektrolyseleistungen niedriger sind als im vorherigen Szenariorahmen und für 2040/2045 höhere Erdgaskapazitäten sowie geringere Wasserstoffkapazitäten angenommen werden.
Das Signal für das System
Wasserstoff bleibt strategisch wichtig. Aber Regulierung ersetzt keine Nachfrage. Entscheidend bleibt: Welche Industriekunden nehmen wann welche Mengen zu welchem Preis ab – und welche Netzkosten entstehen, wenn Infrastruktur schneller kommt als Nachfrage?
pv magazine berichtet über eine stichprobenartige ASEW-Abfrage unter Stadtwerkevertreterinnen und -vertretern: Nur 17 Prozent der teilnehmenden Stadtwerke hatten demnach konkrete Pläne für einen Einstieg in die Direktvermarktung kleiner PV-Anlagen; 49 Prozent bewerteten das Geschäftsfeld noch. Die Abfrage ist nicht repräsentativ, aber als Praxiswarnsignal relevant.
Das Signal für das System
Wenn kleine PV-Anlagen stärker in Direktvermarktung geführt werden sollen, müssen Stadtwerke, Messstellenbetreiber, Direktvermarkter und IT-Prozesse bereit sein. Sonst wird die Reform auf dem Papier marktnäher, aber in der Umsetzung komplizierter.
ZfK berichtet auf Basis von SMARD/BNetzA-Daten, dass die vorläufigen Kosten für Netzengpassmanagement im ersten Quartal 2026 gegenüber dem Vorjahresquartal gesunken sind. Zugleich entfiel ein erheblicher Teil der Engpässe auf das Verteilnetz.
Das Signal für das System
Der Rückgang der Redispatch-Kosten im ersten Quartal ist positiv, aber keine Entwarnung. Entscheidend ist nicht ein einzelnes Quartal, sondern die strukturelle Frage, ob Netzanschlusspaket, EEG 2027, Speicherintegration, Verteilnetzausbau und Marktintegration die Redispatch-Kosten dauerhaft senken können. Genau daran muss die Reform gemessen werden.
Systemmatrix
Die wichtigsten Entwicklungen der Woche wirken nicht isoliert. Sie greifen an mehreren Stellen gleichzeitig in das Energiesystem ein.
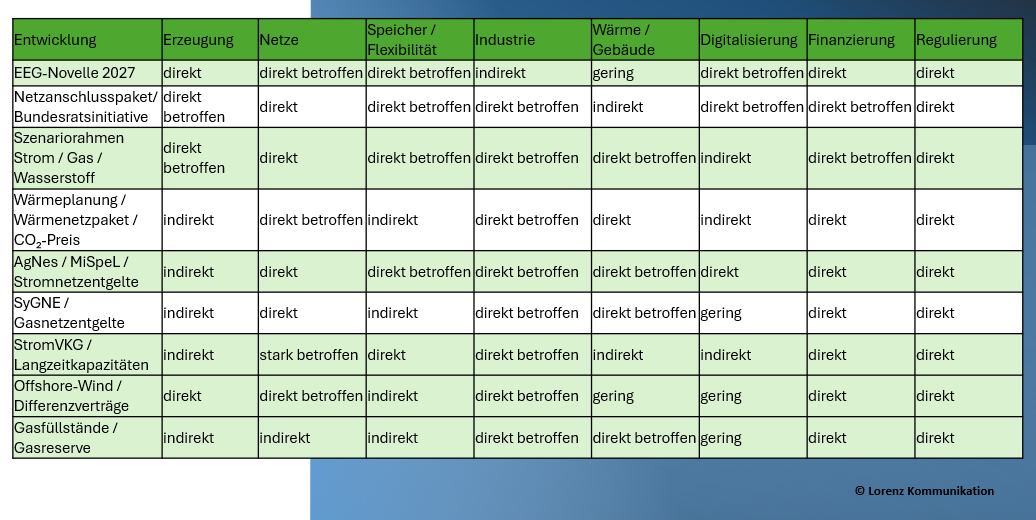
Lesart
Der Systemcheck zeigt: Die Einzelthemen sind nicht isoliert. EEG 2027, Netzanschluss, Szenariorahmen, Netzentgelte, Speicherintegration, Wärmeplanung, Wärmenetze, Kapazitätsmarkt, Offshore, Gasversorgung und CO₂-Preis greifen ineinander.
Die eigentliche Frage ist nicht, ob ein einzelnes Vorhaben plausibel klingt. Die Frage ist, ob die Vorhaben zusammen ein investierbares, bezahlbares und betrieblich handhabbares Energiesystem ergeben.
Unsere Einordnung
Die Sommerpause ist vorbei, aber die Energiepolitik ist nicht in den Normalbetrieb zurückgekehrt. Sie ist in eine härtere Phase eingetreten. Die Reformen sind technischer geworden. Genau deshalb sind sie wichtiger.
- – Beim EEG 2027 geht es nicht mehr um ein weiteres Ausbauziel, sondern um die Markt- und Netzfähigkeit der Erneuerbaren.
- – Beim Netzanschlusspaket geht es nicht um Verwaltungsvereinfachung, sondern um die Zuteilung knapper Anschlusskapazität.
- – Bei den Szenariorahmen geht es nicht um Modelltabellen, sondern um die Grundannahmen für Strom-, Gas- und Wasserstoffnetze.
- – Bei AgNes, MiSpeL und SyGNE geht es nicht um Tariftechnik, sondern um die Kosten-, Speicher- und Marktarchitektur des Energieversorgungssystems.
- – Bei der Wärmeplanung geht es nicht um kommunale Pflichtformulare, sondern um investierbare Infrastrukturentscheidungen.
- – Beim StromVKG geht es nicht nur um Kraftwerke, sondern um die künftige Logik gesicherter Leistung.
Die kritische Linie lautet:
Deutschland versucht, die Energiewende gleichzeitig günstiger, netzdienlicher, marktnäher und sicherer zu machen. Das ist richtig – aber nur dann glaubwürdig, wenn Risiken nicht einfach zu Projektierern, Betreibern, Stadtwerken, Kommunen und Verbrauchern durchgereicht werden.
Kontroverse des Systemschecks
Systemsteuerung oder Risikoverlagerung?
Die zentrale Kontroverse lautet:
Wird die Energiewende durch die neuen Regeln besser gesteuert – oder werden Risiken nur neu verteilt?
Die Bundesregierung hat reale Probleme richtig erkannt:
– Netze sind knapp.
– Redispatch ist teuer.
– Kleine Anlagen müssen steuerbarer werden.
– Erneuerbare müssen stärker in Marktprozesse.
– Wärmenetze brauchen Vertrauen und klare Regeln.
– Strom- und Gasnetzentgelte brauchen eine neue Logik.
– Versorgungssicherheit kostet.
– Szenarien müssen realistischer werden.
– Speicher und Ladepunkte brauchen bessere Marktintegration.
Aber das Erkennen eines Problems ist noch keine gute Lösung.
- – Wenn Netzanschluss knapper wird, braucht es transparente Priorisierung.
- – Wenn Förderung sinkt, braucht es funktionierende Märkte.
- – Wenn Direktvermarktung ausgeweitet wird, braucht es Smart Meter und einfache Prozesse.
- – Wenn Wärmenetze wachsen sollen, braucht es Preisvertrauen und Investitionssicherheit.
- – Wenn Gasnetze schrumpfen oder umgewidmet werden, braucht es faire Kostenlogik.
- – Wenn neue Gaskraftwerke ausgeschrieben werden, braucht es glaubwürdige Wasserstoffpfade.
- – Wenn Szenariorahmen Rechenzentren, Speicher und Elektrolyseure neu gewichten, müssen realistische Netzausbauentscheidungen folgen.
- – Wenn Speicher und Ladepunkte flexibel genutzt werden sollen, müssen Marktregeln, Messkonzepte und Netzentgelte diese Flexibilität ermöglichen statt behindern.
Die Energiewende wird nicht scheitern, weil es an Begriffen fehlt.
Sie scheitert, wenn die operative Umsetzung nicht mit der politischen Überschrift mithält.
Auswirkungen auf die Marktakteure
Für Projektierer wird der Netzanschluss zum ersten Prüfpunkt, nicht zum letzten. Fläche, Genehmigung und Vergütung reichen nicht mehr. Entscheidend werden Netzverknüpfungspunkt, Engpassgebiet, Redispatch-Risiko, flexible Anschlussvereinbarung, Speicheroption und Vermarktungsfähigkeit.
Folge:
Projektentwicklung beginnt künftig beim Netz. Wer Netzrisiken zu spät prüft, baut keine Pipeline, sondern Unsicherheit.
Betreiber müssen Bestandsanlagen und Pipeline neu bewerten. EEG 2027, Direktvermarktung, Steuerbarkeit, Redispatch, Smart Meter und Speicher verändern Erlöse und Risiken.
Folge:
Betrieb wird weniger Routine und stärker aktives Regulierungs- und Vermarktungsmanagement.
Netzbetreiber bekommen mehr Bedeutung und mehr Angriffsfläche. Wer Anschlusskapazität steuert, priorisiert faktisch Standortentwicklung, Erneuerbaren-Ausbau, Speicher, Ladeinfrastruktur und Industrieansiedlung.
Folge:
Transparenz, Fristen, Kriterien und digitale Verfahren werden zum Akzeptanztest für Netzbetreiber.
Stadtwerke stehen an fast allen Schnittstellen: Netzanschluss, Smart Meter, § 14a EnWG, Wärmepumpen, Fernwärme, Wärmeplanung, Gasnetz, Kundenkommunikation, Tarife, Direktvermarktung kleiner PV-Anlagen, Speicherintegration und Investitionen.
Folge:
Stadtwerke brauchen weniger Strategiepapier und mehr operative Schnittstellenfähigkeit zwischen Netz, Vertrieb, Messstellenbetrieb, Wärme, Regulierung und IT.
Speicherentwickler
Speicher sind nicht mehr nur Flexibilitätsoption, sondern eigener Anschlussakteur. Sie können Netze entlasten oder zusätzliche Anschlusskonkurrenz erzeugen.
Folge:
Speicherprojekte müssen Netzanschluss, Co-Location, Messkonzept, Redispatch, Saldierung, Vermarktung und Finanzierung von Beginn an zusammenführen.
Industrieunternehmen müssen Energie nicht mehr nur einkaufen, sondern als Infrastruktur- und Standortfrage behandeln: Netzanschluss, Strompreiskompensation, Industriestrompreis, PPA, Eigenversorgung, Flexibilität, Wasserstoffoptionen und Versorgungssicherheit gehören zusammen.
Folge:
Energieplanung gehört in die Geschäftsführung, nicht nur in Einkauf oder Technik.
Kommunen müssen Wärmeplanung, Gewerbeflächen, Stromnetze, Gasnetze, Ladeinfrastruktur, Rechenzentren, Speicherstandorte, Wärmenetze und soziale Belastbarkeit zusammenführen.
Folge:
Kommunale Energiepolitik wird Flächen-, Infrastruktur- und Wirtschaftspolitik.
Bürgerenergie wird von EEG 2027 und Netzanschlusspaket besonders sensibel getroffen. Je komplexer Direktvermarktung, Smart Meter, Speicher und Netzanschluss werden, desto stärker steigt die Professionalisierungshürde.
Folge:
Bürgerenergie braucht standardisierte, einfache und bankfähige Modelle. Sonst verliert die lokale Energiewende an Zugänglichkeit.
Für Finanzierer wird die Reform zur Due-Diligence-Verschärfung. EEG 2027, Netzanschlusspaket, Redispatch-Vorbehalt, Direktvermarktung, Speicherintegration und flexible Anschlussvereinbarungen verändern Risikoprofile. Eine Vergütungszusage allein reicht nicht mehr.
Folge:
Bankfähigkeit entsteht künftig stärker aus der Kombination von Standortqualität, Netzanschluss, Vermarktungsmodell, Speicheroption, Mess- und Steuerungskonzept sowie regulatorischer Stabilität. Wer diese Punkte nicht sauber belegt, wird höhere Risikoaufschläge sehen.
Ladepunkte werden stärker Teil der Markt- und Netzlogik. Mit MiSpeL, § 14a EnWG, Netzentgelten und Messkonzepten rücken sie aus der reinen Infrastrukturperspektive heraus.
Folge:
Ladeinfrastruktur muss künftig nicht nur verfügbar, sondern mess-, steuer- und abrechnungstechnisch systemfähig sein.
Worauf Sie in den kommenden Wochen achten sollten
Die Entwürfe sind im Bundestag angekommen. Entscheidend wird, ob Einspeisevergütung, Direktvermarktung, Netzanschlusspriorisierung, Redispatch-Vorbehalt, Speicher und Bürgerenergie im parlamentarischen Verfahren nachgeschärft werden.
Dieser Prozess ist systemisch zentral. Wer bei Rechenzentren, Großbatteriespeichern, Elektrolyseuren, Wasserstoff, Gas- oder Strombedarf andere Realitäten sieht als die Szenarien, muss das jetzt einbringen.
Die erste Ausschreibung ist gelaufen. Entscheidend wird die Bekanntgabe der erfolgreichen Gebote bis zum 3. November. Dann zeigt sich, welche Technologien und Anbieter tatsächlich durchkommen.
Die Anhörung hat Änderungsbedarf sichtbar gemacht. Besonders wichtig sind Kostenplanung, Fördermittelstrategie, Qualität der kleinen Wärmeplanung und Verbindlichkeit für Kommunen und Stadtwerke.
Aus den Kabinettseckpunkten muss ein belastbarer Gesetzestext werden. Kritisch sind Preisänderungsklauseln, Transparenz, Schlichtung, BEW, Dekarbonisierung und Investitionsfähigkeit.
Die Stromnetzentgeltreform bleibt einer der wichtigsten Prozesse des Jahres. Besonders kritisch: Prosumer, Speicher, Großwärmepumpen, Elektrokessel, Industrie, zeitvariable Signale und Verteilnetze.
Das Verfahren zur Marktintegration von Speichern und Ladepunkten wird für Speicher, Ladeinfrastruktur, Prosumer, Messstellenbetreiber und Direktvermarkter relevant. Entscheidend ist, ob Flexibilität regulatorisch ermöglicht oder durch Mess- und Abrechnungslogik ausgebremst wird.
Nach Ende der Stellungnahmefrist kommt es auf die Auswertung an. Die Gasnetzentgelte werden zentral für Gasnetzrückbau, Biomethan, Wasserstoffumwidmung, Stadtwerke und verbleibende Gaskunden.
Die Speicherstände sind kein akutes Paniksignal, aber ein ernstes Beobachtungsthema. Wichtig ist die Unterscheidung zwischen physischer Versorgungssicherheit und Preis-/Volatilitätsrisiken.
Quellen:
- Deutscher Bundestag: Bundesregierung legt EEG-Novelle 2027 vor, hib 701/2026.
- Deutscher Bundestag: Bundesrat will Vergabe von Netzanschlüssen neu regeln, hib 673/2026.
- Bundesnetzagentur: Bekanntmachung erster Gebotstermin StromVKG am 8. Sep-tember 2026.
- Bundesnetzagentur: Konsultation der Szenariorahmen Strom und Gas/Wasserstoff 2027–2040/2045.
- Bundesnetzagentur: AgNes, Allgemeine Netzentgeltsystematik Strom.
- Bundesnetzagentur: MiSpeL, Marktintegration von Speichern und Ladepunkten.
- Deutscher Bundestag: BEHG-Änderung, CO₂-Preis 2027 für Wärme und Verkehr.
- Bundesregierung: Abschaffung der Gasspeicherumlage und niedrigere Netzent-gelte.
- BMWE / Bundesregierung: Offshore-Wind-Gesetzentwurf, Bundeszuschüsse zu Übertragungsnetzkosten, Energiepreis-Entlastungen.
- Deutscher Bundestag: Anhörung zur Änderung des Wärmeplanungsgesetzes
- ZfK: Energiegesetze-Ticker zu Wärmenetzpaket, Gasreserve, EEG 2027, Netzan-schlusspaket, AgNes, SyGNE und Redispatch.
- Reuters / INES: Deutsche Gasspeicherstände und Versorgungseinschätzung An-fang September 2026.
- BEE, bne, VKU, AGFW: Stellungnahmen und Einordnungen zu EEG 2027, Netzan-schlusspaket, Netzentgelten, Wärmeplanung und Wärmenetzen.
- pv magazine: Stadtwerke und Direktvermarktung kleiner PV-Anlagen; stichpro-benartige, nicht repräsentative ASEW-Abfrage.
Stand: 17. September 2026