
Systemcheck Sonderausgabe II

Systemcheck Sonderausgabe II - WindEnergy Hamburg 2026
Wind wird Systemindustrie.
Die Umsetzung wird zur Bewährungsprobe.
Investitionen, Netze und der neue industrielle Wettbewerb
Stand: 06. Oktober 2026
Zur kurzen Orientierung
Die erste Sonderausgabe zur WindEnergy Hamburg in der vergangenen Woche hat sich erstens gezeigt, wie stark sich die Windindustrie technologisch verändert. Windenergie wird zunehmend gemeinsam mit Speicher, Digitalisierung, Betriebsführung und Vermarktung gedacht. Aus dem klassischen Anlagenbau entwickelt sich ein Systemgeschäft.
Hamburg zeigte zugleich eine zweite Entwicklung: Die technischen Möglichkeiten wachsen, während die Bedingungen, unter denen Projekte tatsächlich finanziert, angeschlossen und gebaut werden können, anspruchsvoller werden.
Ein genehmigtes Windprojekt ist noch kein gebauter Windpark.
Gerade im deutschen Markt wird dieser Widerspruch sichtbar. Die Genehmigungszahlen haben ein Rekordniveau erreicht, gleichzeitig sind die Ausschreibungen 2026 deutlich überzeichnet und die Zuschlagswerte weiter gesunken. Große Projektpipelines sind deshalb noch keine Garantie für tatsächliche Investitionen. Nach der Genehmigung beginnt vielmehr eine zweite Bewährungsphase, in der Ausschreibung, Netzanschluss, Finanzierung, Vermarktung und Investitionsentscheidung zusammenpassen müssen.
Offshore zeigt dieselbe Herausforderung in größerem Maßstab. Deutschland verfügt über ambitionierte Ausbauziele und große Projektpipelines. Entscheidend ist jedoch, welche Projekte tatsächlich eine finale Investitionsentscheidung erreichen und damit verbindliche Bestellungen für Turbinen, Kabel, Fundamente, Häfen und Schiffe auslösen.
Parallel dazu verschärft sich der internationale industrielle Wettbewerb. Chinesische Anbieter treten mit stark integrierten Wertschöpfungsketten und zunehmend europäischen Marktambitionen auf. Zugleich werden spezialisierte Anbieter aus Frankreich, Spanien und Indien entlang von Infrastruktur, Montage, Engineering und Fertigung sichtbarer. Europa muss deshalb nicht nur über Ausbauziele, sondern auch darüber entscheiden, welche industriellen Fähigkeiten strategisch im eigenen Wirtschaftsraum gesichert werden sollen.
Die Leitfrage dieser zweiten Sonderausgabe lautet:
Warum führen mehr Genehmigungen, bessere Technik und große Projektpipelines nicht automatisch zu mehr gebauten Windparks?
Die sechs wichtigsten Entwicklungen
Auf den ersten Blick spricht vieles für einen starken deutschen Windmarkt. 2025 wurden nach Angaben der Bundesnetzagentur knapp 20,8 GW Windenergie an Land genehmigt – ein neuer Höchststand. Gleichzeitig blieb der Wettbewerb in den Ausschreibungen 2026 sehr hoch: Der mengengewichtete Zuschlagswert sank von 5,54 ct/kWh im Februar auf 5,06 ct/kWh im Mai und 4,79 ct/kWh im August. Mehr Genehmigungen und größere Pipelines bedeuten damit nicht automatisch, dass alle Projekte unter den aktuellen wirtschaftlichen Bedingungen tatsächlich gebaut werden.
Diese Entwicklung lässt sich an mehreren Unternehmen nachvollziehen. ABO Energy pausierte 2026 einzelne weit entwickelte Projekte und verwies unter anderem auf gesunkene Zuschlagswerte, begrenzte Ausschreibungsmengen und hohe Netzanschlusskosten. JUWI begründete seine organisatorische Neuausrichtung mit verschärftem Wettbewerb, sinkenden Zuschlagswerten, steigenden Kosten, begrenzten Netzanschlüssen und daraus resultierendem Margendruck. PNE wiederum hielt seine Gesamtpipeline zum Halbjahr 2026 mit 21,7 GW weitgehend stabil und meldete operative Erfolge, beschrieb das Marktumfeld zugleich aber als von erheblichen Unsicherheiten geprägt. Bei der Platzierung der Unternehmensanleihe 2026/2031 registrierte PNE vor allem bei neuen Investoren Zurückhaltung, während Bestandsinvestoren deutliches Interesse zeigten.
Diese Beispiele stehen pars pro toto für eine breitere Entwicklung. Über viele Jahre dominierte in der deutschen Windbranche vor allem die Frage, ob ein Projekt überhaupt genehmigt wird. Dieses Problem ist nicht verschwunden, aber nach der Genehmigung beginnt inzwischen eine zweite wirtschaftliche Bewährungsphase: Ein Projekt muss sich in der Ausschreibung behaupten, einen tragfähigen Netzanschluss erhalten, finanziert und vermarktet werden und schließlich eine Investitionsentscheidung erreichen.
Damit verschiebt sich der Engpass. Die Genehmigung bleibt wichtig, entscheidet aber immer seltener allein darüber, ob ein Vorhaben tatsächlich umgesetzt wird.
Ein intensiver Wettbewerb in den Ausschreibungen ist grundsätzlich positiv, weil er Förderkosten reduzieren und effiziente Projekte begünstigen kann. Kritisch wird die Entwicklung dort, wo Zuschlagswerte schneller sinken als die Kosten für Anlagen, Bau, Finanzierung und Netzanschluss. Dann kann Kosteneffizienz auf Ebene des Fördersystems die Wirtschaftlichkeit einzelner Projekte zunehmend unter Druck setzen.
Dabei wäre es zu einfach, diese Entwicklung allein der Politik zuzuschreiben. Mehr genehmigte Projekte erhöhen den Wettbewerb, Finanzierung bleibt teuer, Netzanschlüsse können knapp oder kostspielig sein und Bau- sowie Anlagenkosten bleiben relevant. Gleichzeitig verändert sich der regulatorische Rahmen. Die Belastung entsteht deshalb vor allem aus dem Zusammenwirken mehrerer Risiken.
Das Signal für das System
Die Größe einer Projektpipeline sagt künftig weniger aus als noch vor einigen Jahren. Entscheidend wird zunehmend, wie viele genehmigte Projekte tatsächlich Finanzierung, Investitionsentscheidung und Bau erreichen. Die eigentliche Bewährungsprobe liegt damit immer häufiger nach der Genehmigung.
Die Branche verlangt weniger neue Ziele als Verlässlichkeit
Für das Bundeswirtschaftsministerium nahm der Parlamentarische Staatssekretär Stefan Rouenhoff an der WindEnergy Hamburg teil und eröffnete die Messe nach dem internationalen Auftakt offiziell. Auffällig blieb dennoch die politische Flughöhe der deutschen Bundespräsenz: Während unter anderem hochrangige Regierungsvertreter aus Indien und der Türkei sowie die Europäische Kommission vertreten waren, nahm die Bundesregierung nicht auf Ministerebene teil.
Das sollte nicht überinterpretiert werden. Bemerkenswert war es angesichts der Themenlage der Messe trotzdem. Denn die Branche diskutierte in Hamburg weniger über neue langfristige Ausbauziele als über die Bedingungen, unter denen die bereits beschlossenen Ziele tatsächlich erreicht werden können.
Die Mengenpfade sind weitgehend bekannt. Für Projektentwickler, Betreiber und Investoren rückt deshalb eine andere Frage in den Mittelpunkt: Lassen sich die Ziele unter Bedingungen umsetzen, die über mehrjährige Entwicklungs- und Finanzierungszyklen ausreichend kalkulierbar bleiben?
Dabei geht es nicht um eine einzelne Regel. Netzanschluss, Ausschreibungsbedingungen, Vermarktung, Speicherintegration, Finanzierung und das EEG 2027 greifen ineinander. Gerade beim Netzanschluss wird sichtbar, wie sich der Engpass verschiebt: Eine schnellere Genehmigung hilft wenig, wenn anschließend kein zeitnaher oder wirtschaftlich tragfähiger Anschluss verfügbar ist. Ebenso wenig nützt ein niedriger Zuschlagswert, wenn ein Projekt unter diesen Bedingungen nicht mehr finanzierbar ist.
Das EEG 2027 ist dabei kein abstraktes Zukunftsthema mehr. Der Regierungsentwurf befindet sich im parlamentarischen Verfahren; am 5. Oktober fand die öffentliche Anhörung im Wirtschaftsausschuss des Bundestages statt. Parallel läuft noch die beihilferechtliche Konsultation der Europäischen Kommission. Der Entwurf setzt ausdrücklich auf mehr Markt-, Kosten- und Systemorientierung. Für die Windbranche wird deshalb entscheidend sein, ob diese stärkere Marktintegration mit ausreichender Investitions- und Finanzierungssicherheit verbunden bleibt.
Die politische Erwartung lässt sich deshalb am ehesten mit einem Begriff beschreiben: Verlässlichkeit. Gemeint ist nicht, dass Regeln dauerhaft unverändert bleiben müssen. Wohl aber müssen Unternehmen abschätzen können, unter welchen wirtschaftlichen und regulatorischen Bedingungen ein Projekt nach mehreren Jahren Entwicklung tatsächlich gebaut und betrieben werden kann.
Das Signal für das System
Hamburg zeigte damit eine grundlegende Verschiebung. Die Windbranche diskutiert weniger darüber, ob weiter ausgebaut werden soll, sondern zunehmend darüber, unter welchen Bedingungen dieser Ausbau investierbar und realisierbar bleibt.
Nicht die Technik, sondern die Investierbarkeit wird zum Engpass
Bei Offshore-Wind tritt die wirtschaftliche Dimension der aktuellen Entwicklung besonders deutlich hervor. Technisch ist die Industrie längst in der Lage, immer größere und leistungsfähigere Anlagen zu entwickeln. Entscheidend wird jedoch zunehmend, ob die dafür vorgesehenen Projekte überhaupt eine finale Investitionsentscheidung – Final Investment Decision, FID – erreichen und damit in die Realisierung gehen.
Aegir Insights analysierte im Frühjahr 2026 zehn in den deutschen Offshore-Ausschreibungen 2023 bis 2025 vergebene Projekte mit zusammen rund 16 GW, bei denen die wirtschaftlichen Rahmenbedingungen die FID erschweren könnten. Das Analysehaus bezifferte die damit verbundenen potenziellen Lieferkettenaufträge auf mehr als 39 Milliarden Euro. Dabei handelt es sich ausdrücklich um eine Risikoanalyse und nicht um bereits ausgefallene Projekte.
Industriepolitisch ist der Befund dennoch relevant, denn eine vergebene Zuschlagsmenge bedeutet noch keine Bestellung. Für Fabriken, Häfen, Installationsschiffe und Zulieferer zählt am Ende die Zahl der Projekte, die tatsächlich gebaut werden und damit für eine möglichst kontinuierliche Auslastung sorgen.
Parallel dazu wurde in Hamburg auch das Leitbild des permanenten „Supersizings“ kritischer diskutiert. Dr. Tobias Keitel, seit 1. Oktober 2026 CEO der RWE Offshore Wind, plädierte im Gespräch mit Recharge dafür, bestehende Turbinenplattformen stärker zu optimieren und industriell zu skalieren, statt den Größenwettbewerb unbegrenzt fortzusetzen. Die ökonomische Logik dahinter ist nachvollziehbar: Jede neue Größenstufe kann zusätzliche Anforderungen an Produktionsanlagen, Installationsschiffe, Kräne, Hafenflächen, Zertifizierung und Ersatzteilhaltung auslösen.
Damit könnte sich die nächste Entwicklungsphase von Offshore-Wind stärker in Richtung Standardisierung und Industrialisierung verschieben. Stabile Plattformen, höhere Stückzahlen, kontinuierliche Projektpipelines und eine planbarere Auslastung der Lieferketten könnten wirtschaftlich mindestens ebenso wichtig werden wie der nächste Leistungsrekord.
Das Signal für das System
Offshore-Wind hat derzeit weniger ein Technologieproblem als ein Finanzierungs-, Infrastruktur- und Industrialisierungsproblem. Technischer Fortschritt wird sich deshalb nicht allein daran messen lassen, ob die nächste Anlage noch größer wird, sondern auch daran, ob eine Plattform zuverlässig, in ausreichender Stückzahl und unter wirtschaftlich tragfähigen Bedingungen industrialisiert werden kann.
China, Europa und die Neuordnung der Wertschöpfung
Die WindEnergy Hamburg machte deutlich, wie stark sich die industrielle Landkarte der Windenergie verändert. Besonders sichtbar war die Präsenz chinesischer Hersteller. Envision stellte mit der EN-252/16.7 eine neue Offshore-Anlage mit 16,7 MW Nennleistung und 252 Metern Rotordurchmesser vor. Die vom Unternehmen genannten Vorteile – unter anderem eine höhere Jahresenergieproduktion, weniger benötigte Turbinen und niedrigere Stromgestehungskosten in bestimmten Projektkonfigurationen – sind Herstellerberechnungen und keine unabhängig bestätigten Projektergebnisse. Interessanter als die Einzelwerte ist die strategische Richtung.
CRRC präsentierte sich in Hamburg ausdrücklich mit einer vollständigen Wind-Wertschöpfungskette, Lifecycle-Lösungen sowie integrierten Wind-, Solar-, Speicher- und Wasserstoffsystemen. Auch CSSC stellte nach chinesischen Unternehmensinformationen ein Portfolio von Onshore- und Offshore-Turbinen bis hin zu 18-MW-Anlagen sowie Lösungen von der Projektplanung bis zum Betrieb vor. Mingyang wiederum nutzte die Messe, um speziell für Europa entwickelte Onshore- und Offshore-Modelle sowie den Aufbau lokaler Entwicklungs-, Liefer- und Servicestrukturen zu betonen. Der Wettbewerb verschiebt sich damit zunehmend vom einzelnen Produkt auf die Fähigkeit, größere Teile eines Projekts und seines Lebenszyklus abzudecken.
Für Europa entsteht daraus ein anspruchsvoller Zielkonflikt. Zusätzlicher Wettbewerb kann Kosten senken, Produktionskapazitäten erweitern und Lieferengpässe entschärfen. Gleichzeitig gewinnen Fragen nach Cybersicherheit, kritischer Infrastruktur, Datenzugriff, europäischer Wertschöpfung und strategischen Abhängigkeiten an Bedeutung.
Allerdings wäre es zu einfach, die Entwicklung auf einen Wettbewerb zwischen Europa und China zu reduzieren. Der französische Pavillon zeigte Kompetenzen unter anderem bei Floating Wind, Hafeninfrastruktur, Digitalisierung, Inspektion und Betriebsdienstleistungen. Das spanische Unternehmen Nabrawind präsentierte Turm-, Montage- und Logistiklösungen und verwies auf internationale Projekte mit Nabenhöhen bis 188 Meter. Indien wiederum baut seine Fertigungs- und Engineeringbasis für Windenergie weiter aus und positioniert sich zunehmend auch für internationale Lieferketten. Die globale Windindustrie wird damit multipolarer.
Das Signal für das System
Der Wettbewerb verschiebt sich vom Produktwettbewerb hin zum Wettbewerb ganzer Wertschöpfungs- und Industriesysteme. Für Europa stellt sich deshalb immer dringlicher die Frage, welche technologischen und industriellen Fähigkeiten strategisch im eigenen Wirtschaftsraum gehalten werden müssen und welche Teile der Wertschöpfung sinnvoll international organisiert werden können.
Politische Gigawatt sind noch keine industrielle Auslastung
Die Diskussion über Offshore-Wind und den internationalen Wettbewerb führt unmittelbar zur Frage der Lieferketten. Fabriken, Häfen, Installationsschiffe und Zulieferer benötigen kontinuierliche Aufträge, während langfristige Ausbauziele zunächst nur Orientierung schaffen. Gerade kapitalintensive Produktionsstrukturen lassen sich nicht beliebig hoch- und herunterfahren. Für die Industrie ist deshalb nicht entscheidend, wie viele Gigawatt politisch angekündigt oder ausgeschrieben werden, sondern wie viele Projekte daraus tatsächlich bestellt und gebaut werden.
Damit wird die Kontinuität der Projektfolge selbst zu einem industriepolitischen Faktor. Größere Lücken zwischen politischen Ausbauzielen und realen Investitionsentscheidungen wirken unmittelbar auf Fabrikauslastung, Hafeninvestitionen, Spezialschiffe und Zulieferkapazitäten. Umgekehrt kann eine verlässliche Abfolge realisierter Projekte dazu beitragen, Kosten zu senken und industrielle Kapazitäten dauerhaft aufzubauen.
Gleichzeitig wächst in Europa der Wunsch, einen größeren Teil der Wertschöpfung im eigenen Wirtschaftsraum zu halten. Angesichts geopolitischer Risiken und der zunehmenden Bedeutung von Energieinfrastruktur ist das nachvollziehbar. Die Herausforderung besteht darin, strategische Resilienz zu erhöhen, ohne genau den Wettbewerb einzuschränken, der Kosten senkt, Innovation fördert und zusätzliche Lieferkapazitäten erschließt.
Die industriepolitische Aufgabe ist deshalb komplexer als ein pauschales „Made in Europe“. Europa muss definieren, welche Kompetenzen bei Turbinen, Komponenten, Software, Leistungselektronik, Daten und kritischer Infrastruktur strategisch unverzichtbar sind und in welchen Bereichen internationale Arbeitsteilung wirtschaftlich und sicherheitspolitisch sinnvoll bleibt.
Das Signal für das System
Industriepolitik wird damit zunehmend zu einem Bestandteil der Energiepolitik. Je stärker Windenergie zu kritischer Infrastruktur und zu einem zentralen Baustein des Energiesystems wird, desto weniger lässt sich ihr Ausbau von der Frage ihrer industriellen Basis trennen.
Bei aller technischen Dynamik und den neuen Geschäftsmodellen blieben in Hamburg mehrere strukturelle Fragen offen. Sie liegen weniger in der Windenergietechnik selbst als in der Synchronisation von Netzen, Regulierung, Markt und industrieller Infrastruktur.
Am sichtbarsten ist das beim Netzanschluss. Windparks, Batteriespeicher, Elektrolyseure, Rechenzentren und industrielle Verbraucher konkurrieren um knappe Anschlusskapazitäten. Effizientere Anlagen und Speicher können vorhandene Infrastruktur besser nutzen, zusätzliche Netzkapazität schaffen sie jedoch nicht. Damit bleibt der Netzzugang ein zentraler Standort- und Investitionsfaktor.
Auch die Integration von Wind und Speicher ist regulatorisch noch nicht so weit standardisiert wie technisch. Messkonzepte, Netzentgelte, Redispatch, flexible Anschlussvereinbarungen und Vermarktungsregeln müssen so zusammenwirken, dass aus technisch möglichen Hybridprojekten wiederholbare und finanzierbare Geschäftsmodelle werden.
Im Offshore-Bereich bleibt offen, wie politische Ausbauziele in eine verlässliche industrielle Projektfolge übersetzt werden. Erst mit finalen Investitionsentscheidungen entstehen verbindliche Bestellungen für Turbinen, Fundamente, Kabel, Schiffe und Häfen; erst daraus folgt die Auslastung, die Lieferketten für weitere Investitionen benötigen.
Hinzu kommt die industriepolitische Abwägung. Europa braucht Wettbewerb und internationale Lieferketten, muss aber zugleich bestimmen, welche Fähigkeiten bei kritischer Energieinfrastruktur strategisch im eigenen Wirtschaftsraum gesichert werden sollen. Diese Balance ist weder technisch noch politisch bereits abschließend geklärt.
Der gemeinsame Nenner dieser offenen Punkte ist fehlende Synchronisation: Technische Lösungen sind vorhanden, aber Netze, Regeln, Investitionslogik und industrielle Kapazitäten entwickeln sich nicht überall im gleichen Tempo.
Systemmatrix Sonderausgabe II
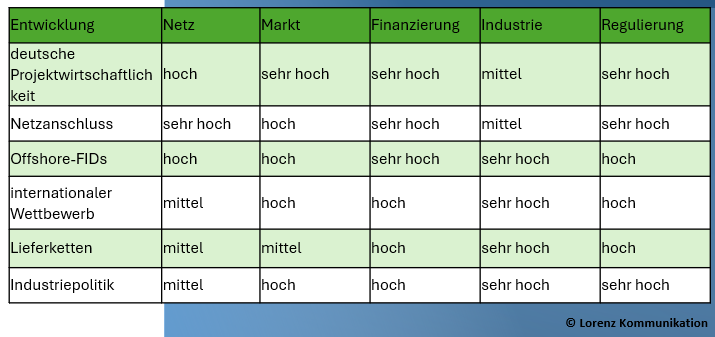
Lesart
Die Matrix zeigt die Verschiebung deutlich: Die entscheidenden Risiken entstehen zunehmend nach der technischen Projektentwicklung und an den Schnittstellen zu Netz, Markt, Finanzierung und Industrie.
Darin liegt der Kern des neuen Umsetzungsproblems.
Unsere Einordnung
Hamburg zeigte keine Windindustrie, der es an Technologie mangelt. Im Gegenteil: Die technische Leistungsfähigkeit wächst weiter. Gleichzeitig wird deutlicher, dass der Erfolg von Projekten heute stärker davon abhängt, ob Netze, Marktregeln, Finanzierung und industrielle Kapazitäten mit dieser Entwicklung Schritt halten.
Der deutsche Markt illustriert diese Verschiebung besonders deutlich. Rekordgenehmigungen treffen auf stark überzeichnete Ausschreibungen und sinkende Zuschlagswerte. Das ist noch keine Krise des Windmarkts, verändert aber sein Risikoprofil: Nicht die Projektidee oder Genehmigung allein entscheidet, sondern die Tragfähigkeit des gesamten Umsetzungspfads.
International kommt eine zweite Ebene hinzu. Chinesische Unternehmen drängen mit integrierten Wertschöpfungs- und Lifecycle-Modellen nach Europa, während europäische, französische, spanische und indische Anbieter unterschiedliche industrielle Stärken einbringen. Wettbewerb wird damit weniger zum Vergleich einzelner Produkte als zum Vergleich ganzer Wertschöpfungssysteme.
Aus der ersten und der zweiten Sonderausgabe ergibt sich deshalb ein gemeinsamer Befund: Wind wird Systemindustrie. Das ist technologisch eine Chance – macht die Branche aber zugleich abhängiger von der Qualität ihrer Schnittstellen zu Netz, Markt, Regulierung und industrieller Infrastruktur.
Kontroverse der Sonderausgabe
Mehr Markt – aber wer trägt das Risiko?
Die Windenergie soll stärker in den Markt integriert werden. Das ist grundsätzlich nachvollziehbar: Marktpreise können Investitionsentscheidungen disziplinieren, Flexibilität belohnen und Förderkosten begrenzen.
Die entscheidende Frage ist jedoch, wie weit die damit verbundene Verlagerung von Risiken gehen kann. Projektentwickler und Betreiber können Marktpreisrisiken übernehmen, Netzanschlussrisiken kalkulieren und höhere Finanzierungskosten einpreisen. Problematisch wird es dort, wo mehrere dieser Risiken gleichzeitig auftreten und sich gegenseitig verstärken.
Je größer die Unsicherheit über Erlöse, Netzanschluss, Finanzierung und regulatorische Rahmenbedingungen wird, desto höher fallen typischerweise die Renditeanforderungen aus. Gleichzeitig steigt die Wahrscheinlichkeit, dass Investitionsentscheidungen verschoben oder Projekte nicht realisiert werden.
Der Zielkonflikt verläuft deshalb nicht schlicht zwischen Markt und Förderung. Entscheidend ist vielmehr, wie viel Risiko der Markt übernehmen muss, damit Investitionen effizient werden, und wie viel Risiko er tragen kann, bevor Investitionen ausbleiben.
Mit dem EEG 2027 wird diese Frage konkret. Der Regierungsentwurf setzt auf stärkere Markt- und Systemorientierung; Verbände wie der BWE warnen zugleich davor, neue Kosten- und Erlösrisiken so auszugestalten, dass die Finanzierbarkeit von Windprojekten leidet. Die Aufgabe besteht deshalb darin, stärkere Marktintegration mit belastbarer Investitionssicherheit zu verbinden.
Auswirkungen auf die Marktakteure
Für Projektierer reicht eine große Pipeline allein nicht mehr als Qualitätsmerkmal. Entscheidend ist zunehmend, wie belastbar Netzanschluss, Ausschreibungsfähigkeit, Vermarktung und Finanzierung tatsächlich sind. Gute Projektentwicklung bedeutet deshalb immer stärker, diese Faktoren frühzeitig zusammenzuführen und nicht erst nach der Genehmigung zu klären.
Für Betreiber steigt die Bedeutung langfristiger Erlösstrategien. PPAs, Speicher, Direktvermarktung und andere Formen der Marktoptimierung können zusätzliche Erlösmöglichkeiten eröffnen, erhöhen aber zugleich die Komplexität des Geschäftsmodells. Technische Betriebsführung und wirtschaftliche Vermarktung greifen damit immer stärker ineinander.
Für Hersteller hängt die industrielle Auslastung zunehmend davon ab, ob politische Ausbauziele tatsächlich in kontinuierliche Projektbestellungen übersetzt werden. Langfristige Gigawattziele schaffen Orientierung, sichern aber noch keine verlässliche Auslastung von Produktion und Lieferketten.
Für Netzbetreiber wird der Netzanschluss immer stärker zu einem Standortfaktor. Transparente, planbare und möglichst standardisierte Anschlussverfahren gewinnen deshalb nicht nur technische, sondern auch wirtschaftspolitische Bedeutung.
Für Finanzierer wird Bankability zunehmend zu einer Systemprüfung. Neben Windressource und Turbinentechnik zählen Netzanschluss, Vermarktungsmodell, Speichererlöse, Redispatch-Risiken und regulatorische Stabilität. Die Qualität eines Projekts lässt sich damit immer weniger anhand einzelner technischer Kennzahlen beurteilen.
Für Häfen, Installationsunternehmen und Zulieferer ist nicht die langfristig politisch angekündigte Gigawattzahl entscheidend, sondern die Kontinuität tatsächlich bestellter Projekte. Gerade im Offshore-Bereich wird damit die Verlässlichkeit der Projektpipeline zu einem zentralen Faktor für Investitionen in Infrastruktur und Kapazitäten.
Für die Politik liegt die zentrale Aufgabe weniger darin, weitere Ausbauziele zu formulieren. Entscheidend ist vielmehr, die bereits beschlossenen Ziele unter Bedingungen umzusetzen, die Investitionen tatsächlich ermöglichen. Netzanschluss, Ausschreibungsdesign, Marktregeln und regulatorische Stabilität werden damit zu den entscheidenden Hebeln.
Worauf wir jetzt achten sollten
Bei den Ausschreibungen wird zu beobachten sein, ob sich die Zuschlagswerte auf einem Niveau stabilisieren, das weiterhin ausreichend Projekte wirtschaftlich tragfähig macht. Der Rückgang auf durchschnittlich 4,79 ct/kWh in der August-Runde 2026 zeigt, wie stark der Wettbewerbsdruck inzwischen ist.
Mindestens ebenso wichtig bleibt der Netzanschluss. Entscheidend ist, ob flexible und transparentere Anschlussmodelle aus Pilotansätzen in breiter anwendbare Verfahren überführt werden und hybride Projekte aus Wind und Speicher vorhandene Netzkapazitäten kalkulierbarer nutzen können.
Beim EEG 2027 richtet sich der Blick nach der öffentlichen Anhörung im Bundestag nun auf die weitere parlamentarische Beratung und die beihilferechtliche Abstimmung mit der Europäischen Kommission. Für die Branche ist zentral, wie Markt- und Preisrisiken künftig verteilt werden und welche Übergangsregeln für bereits entwickelte Projekte gelten.
Auch die Investitionsbereitschaft bleibt ein wichtiger Indikator. Zu beobachten ist, ob die derzeitige Vorsicht anhält oder ob größere regulatorische Klarheit wieder mehr Planungssicherheit und Risikobereitschaft bei Projektentwicklern, Banken und institutionellen Investoren schafft.
Im Offshore-Bereich zählt weniger die nominelle Pipeline als die Zahl der Vorhaben, die tatsächlich eine finale Investitionsentscheidung erreichen. Erst dann entstehen verbindliche Aufträge für Turbinen, Fundamente, Kabel, Häfen und Schiffe.
Parallel dazu wird interessant, ob bei der Turbinenentwicklung die Optimierung und Standardisierung bestehender Plattformen gegenüber weiterem Supersizing an Gewicht gewinnt. Das wäre ein Hinweis darauf, dass industrielle Skalierbarkeit stärker bewertet wird als der nächste Leistungssprung.
Beim internationalen Wettbewerb richtet sich der Blick insbesondere auf chinesische Hersteller wie Envision, Mingyang, CRRC und CSSC. Entscheidend wird sein, ob aus Produktvorstellungen, europäischen Entwicklungsstrukturen und angekündigten Lokalisierungsplänen tatsächlich belastbare Marktpositionen entstehen.
Damit verbindet sich die industriepolitische Frage. Europa wird präziser bestimmen müssen, welche Teile der Wind-Wertschöpfung strategisch im eigenen Wirtschaftsraum gesichert werden sollen und wo internationale Lieferketten wirtschaftlich und sicherheitspolitisch sinnvoll bleiben.
Beobachtung des Systemchecks
Die erste Sonderausgabe hat gezeigt, dass sich die Windindustrie vom klassischen Anlagenbau zur Systemindustrie entwickelt. Die zweite macht deutlich, welche Konsequenz daraus folgt: Je stärker Windenergie mit Speicher, Netz, Vermarktung und digitalem Betrieb zusammenwächst, desto wichtiger werden die wirtschaftlichen und regulatorischen Schnittstellen.
Technische Leistungsfähigkeit allein entscheidet deshalb immer seltener über den Projekterfolg. Ausschlaggebend wird, ob das Umfeld aus Netz, Markt, Finanzierung und Regulierung die vorhandenen technischen Möglichkeiten tatsächlich in Investitionen übersetzt.
Daraus ergibt sich die zentrale Beobachtung dieser zweiten Sonderausgabe: Wind wird Systemindustrie. Umsetzung wird zur Bewährungsprobe.
Ob Deutschland seine Ausbauziele erreicht, wird sich künftig deshalb nicht allein daran messen lassen, wie viele Gigawatt genehmigt, ausgeschrieben oder in Projektpipelines ausgewiesen werden. Aussagekräftiger ist, wie viele dieser Projekte tatsächlich finanziert, investiert und gebaut werden.
Quellen:
- WindEnergy Hamburg: Abschlussbericht 2026 sowie Fachinformationen zu Markt, Offshore, Speicher und internationaler Branchenentwicklung.
- Bundesnetzagentur: Ausschreibungsergebnisse Wind an Land 2025/2026 sowie Daten zu Genehmigungen und Zubau.
- ABO Energy/JUWI/PNE: Unternehmensinformationen zu pausierten Windprojekten, Ausschreibungsbedingungen und Netzanschlusskosten.
- BMWE / Deutscher Bundestag / BWE: Regierungsentwurf und parlamentari-sches Verfahren zum EEG 2027 sowie Stellungnahmen zur Finanzierbarkeit von Windprojekten.
- RWE Offshore Wind / Recharge: Managementwechsel sowie Debatte um Stan-dardisierung, Skalierung und weitere Turbinenvergrößerungen.
- Aegir Insights: Risikoanalyse zu rund 16 GW deutscher Offshore-Projekte und po-tenziellen Auswirkungen auf Lieferkettenaufträge.
- Envision / CRRC / Mingyang / CSSC: Messeauftritte, Produktinformationen und Strategien zu integrierten Wertschöpfungs- und Lifecycle-Angeboten.
- Business France / Nabrawind / internationale Unternehmensquellen: franzö-sische, spanische und indische Perspektiven auf Infrastruktur, Montage, Engine-ering und Fertigung.
- Internationale Fachmedien: insbesondere Recharge, Offshore Wind und Wind-tech International zu Offshore, Investitionsbedingungen, Lieferketten und Wett-bewerb.
- Internationale Fachmedien: insbesondere Recharge und Windtech International zu Offshore, Investitionsbedingungen, Lieferketten und internationalem Wettbewerb.
- Unternehmens- und Messekommunikation: ergänzend zur Einordnung von Markttrends und strategischen Entwicklungen.
Hinweis: Unternehmensangaben zu Kosten, Erträgen, Marktpotenzialen oder technischen Vorteilen werden als solche gekennzeichnet. Risikoanalysen zu Offshore-Projekten sind Szenarien und keine bereits eingetretenen Projektabbrüche.
Stand: 06. Oktober 2026