
Systemcheck Sonderausgabe I

Systemcheck Sonderausgabe I - WindEnergy Hamburg 2026
Wind wird zum Systemgeschäft
Technik, Speicher und neue Geschäftsmodelle
Stand: 30. September 2026
Zur kurzen Orientierung
Mehr als 40.000 Besucherinnen und Besucher aus über 100 Nationen und mehr als 1.600 ausstellende Unternehmen aus rund 40 Ländern: Die WindEnergy Hamburg bleibt die zentrale internationale Leistungsschau der Windindustrie. Wer nach vier Messetagen allerdings nur die neuen Turbinenmodelle, Rotordurchmesser und Leistungsangaben betrachtet, verpasst den interessanteren Teil der Entwicklung.
Denn die wichtigste technologische Botschaft aus Hamburg lautet nicht, dass Windenergieanlagen immer größer werden.
Die Windindustrie entwickelt sich vom Anlagen- zum Systemgeschäft.
Natürlich standen neue Turbinen im Mittelpunkt. Gleichzeitig ging es aber auffällig häufig um Batteriespeicher, gemeinsame Netzanschlüsse, Betriebsoptimierung, Digitalisierung, neue Turm- und Montagetechnologien, Finanzierung und den gesamten Lebenszyklus eines Windparks.
Damit verändert sich auch die Frage, was überhaupt als Innovation gilt. Der Fortschritt liegt nicht mehr zwangsläufig in der nächsthöheren Nennleistung. Er kann ebenso darin bestehen, aus einer vorhandenen Leistungsklasse mehr Energie zu erzeugen, einen Netzanschluss besser auszulasten, Anlagen länger verfügbar zu halten oder Wind und Speicher von Beginn an gemeinsam zu entwickeln.
Die Leitfrage dieser ersten Sonderausgabe lautet deshalb:
Wie verändert sich die Windindustrie technologisch – und warum reicht der Blick auf die einzelne Turbine nicht mehr aus?
Die sechs wichtigsten Entwicklungen
Mehr nutzbarer Ertrag statt nur mehr Megawatt
Die vielleicht interessanteste Entwicklung der neuen Onshore-Anlagen besteht gerade darin, dass mehrere Hersteller nicht ausschließlich die maximale Nennleistung erhöhen. Stattdessen rücken Jahresenergieertrag, Standorttauglichkeit und die bessere Nutzung vorhandener Netzanschlüsse stärker in den Vordergrund.
- Nordex stellte in Hamburg mit der N193/7.X eine neue Delta4000-Anlage mit 193 Metern Rotordurchmesser und 95 Meter langen einteiligen Rotorblättern vor. Die Baureihe erreicht eine Leistung von bis zu 7,3 MW; für den deutschen Markt soll sie zunächst mit maximal 6,6 MW angeboten werden. Nach Angaben des Herstellers kann die Anlage an typischen Schwach- und Mittelwindstandorten bis zu 14 Prozent mehr Energie als die N175/6.X erzeugen.
Interessanter als die reine Leistungsangabe ist dabei die Entwicklungslogik. Ein größerer Rotor kann zusätzliche Energie erschließen, ohne dass die Netzanschlussleistung im gleichen Umfang steigen muss. Damit wird der Ertrag je Anschluss-MW selbst zu einer relevanten Projektgröße.
- Auch Vestas verfolgt mit der neuen V182-7.2 MW diese Richtung. Gegenüber der V172-7.2 MW nennt der Hersteller je nach Standort einen vier bis sechs Prozent höheren Jahresenergieertrag. Auch hier steht nicht allein die maximale Leistung im Vordergrund. Vestas argumentiert stärker über Lebenszykluskosten und die zusätzliche Produktion bei niedrigeren Windgeschwindigkeiten.
- Noch deutlicher wird der Ansatz bei Enercon. Bei der E-175 EP5 E2 wurde die ausgewiesene Jahresenergieproduktion nach Feldvalidierung gegenüber dem ursprünglichen Ausgangswert um insgesamt 5,5 Prozent erhöht – ohne die Nennleistung anzuheben. Gerade für Projekte, deren Genehmigung oder Netzanschluss auf eine bestimmte Leistungsklasse ausgelegt sind, kann ein solcher Mehrertrag wirtschaftlich besonders interessant sein.
Die gemeinsame Entwicklungslinie ist damit klar: Die leistungsstärkste Anlage ist nicht automatisch die wirtschaftlich beste Anlage. Windprofil, Rotorfläche, Netzanschluss, Marktwert des erzeugten Stroms, Lebenszykluskosten und tatsächliche Jahresproduktion werden wichtiger.
Das Signal für das System
Onshore-Innovation verschiebt sich von maximaler Nennleistung stärker in Richtung maximal nutzbarer Energie unter realen Projektbedingungen. Das klingt weniger spektakulär als der nächste Leistungsrekord. Für die Wirtschaftlichkeit eines Windparks kann es aber wesentlich relevanter sein.
Innovation findet längst nicht mehr nur an der Turbine statt – Auch die Höhe bleibt ein wichtiges Innovationsfeld.
Max Bögl und Vestas haben mit einer V172-7.2 MW auf 199 Metern Nabenhöhe eine außergewöhnlich hohe serienfähige Konfiguration realisiert. Dahinter steht die Grundidee: In größerer Höhe können stärkere und gleichmäßigere Windverhältnisse erschlossen werden.
Noch wesentlich weiter geht der GICON-Höhenwindturm. GICON war auf dem von der IHK Cottbus organisierten Gemeinschaftsstand der Hauptstadtregion Berlin-Brandenburg auf der WindEnergy vertreten. Die Pilotanlage in Schipkau erreicht nach Angaben des Unternehmens eine Nabenhöhe von rund 300 Metern.
Der technologische Ansatz unterscheidet sich von der klassischen Weiterentwicklung der Windenergieanlage. Zusätzlicher Ertrag soll nicht primär durch einen noch leistungsfähigeren Generator entstehen, sondern durch die Erschließung anderer Windschichten.
Ob sich diese Konzepte wirtschaftlich skalieren lassen, müssen die Anlagen allerdings erst zeigen. Entscheidend werden nicht die Rekordhöhe oder die technische Machbarkeit allein sein, sondern tatsächlicher Mehrertrag, Errichtungs- und Wartungskosten, Lebensdauer sowie Service- und Genehmigungsfähigkeit.
Die internationale Perspektive zeigt zugleich, dass extreme Turmhöhen neue Folgeprobleme erzeugen. Das spanische Unternehmen Nabrawind präsentierte in Hamburg unter anderem Nabralift, BladeRunner und Skylift. Beim australischen Nullagine-Projekt kommt eine 188 Meter hohe Nabralift-Konfiguration für Envision-Turbinen zum Einsatz. Andere Systeme des Unternehmens sollen Montage und Rotorblattwechsel ohne klassische Großkräne erleichtern.
Damit wird sichtbar, dass Turm, Fundament, Transport und Montage selbst zu Innovationsfeldern werden. Je größer und höher Windenergieanlagen werden, desto weniger kann die Turbine isoliert betrachtet werden.
Das Signal für das System
Onshore-Innovation umfasst inzwischen die gesamte technische Infrastruktur des Projekts. Die entscheidende Frage lautet nicht mehr nur, wie viel Energie eine Turbine erzeugen kann. Ebenso wichtig wird, wie wirtschaftlich sie gebaut, transportiert, montiert, gewartet und über ihre Lebensdauer betrieben werden kann.
Der nächste Fortschritt muss nicht die nächste Größenklasse sein
Die Offshore-Windenergie blieb auch in Hamburg ein technologisches Schaufenster der Branche. Besonders sichtbar wurde dies bei Envision. Der chinesische Hersteller stellte mit der EN-252/16.7 eine neue Offshore-Turbine mit 16,7 MW Nennleistung und 252 Metern Rotordurchmesser vor. Nach Angaben des Unternehmens soll die Anlage gegenüber bisherigen Lösungen je nach Projektbedingungen einen höheren Jahresenergieertrag ermöglichen und zugleich die Zahl benötigter Turbinen in großen Offshore-Projekten reduzieren. Diese Werte sind Herstellerberechnungen und keine unabhängig bestätigten Betriebsergebnisse.
Bemerkenswert ist allerdings weniger die einzelne Leistungszahl als die Richtung der Entwicklung. Während Envision mit einer neuen Plattform in die europäische Offshore-Debatte eintritt, setzte Vestas in Hamburg mit der V236-15.0 MW auf eine bereits etablierte 15-MW-Plattform. Vestas präsentierte sie ausdrücklich als Lösung für die großskalige Umsetzung von Offshore-Projekten.
Damit wird ein Zielkonflikt sichtbar, der die technische Entwicklung der nächsten Jahre prägen könnte. Größere Turbinen können die Zahl der Anlagen und damit grundsätzlich Fundamente, Verkabelung und Installationsaufwand je Gigawatt reduzieren. Gleichzeitig erzeugt jede neue Größenklasse zusätzliche Anforderungen an Produktion, Transport, Häfen, Installationsschiffe, Kräne, Zertifizierung und Ersatzteilhaltung.
Technischer Fortschritt lässt sich deshalb bei Offshore nicht mehr ausschließlich an der maximalen Nennleistung messen. Mindestens ebenso wichtig wird, wie zuverlässig und in welcher Stückzahl eine Plattform produziert, installiert und über Jahrzehnte betrieben werden kann.
Auch der Betrieb selbst wird zum Innovationsfeld. Zustandsüberwachung, Kabeldiagnostik, digitale Wartung und vorausschauende Instandhaltung gewinnen angesichts der hohen Kosten ungeplanter Offshore-Stillstände an Bedeutung. Die WindEnergy stellte deshalb nicht nur neue Turbinen, sondern auch Lösungen für Sicherheit, Effizienz und Lebenszyklusmanagement in den Mittelpunkt.
Das Signal für das System
Offshore-Innovation verschiebt sich vom reinen Größenwettbewerb zunehmend in Richtung Industrialisierung, Zuverlässigkeit und Lebenszyklus. Die entscheidende Frage ist nicht nur, wie groß die nächste Turbine werden kann, sondern ob eine Plattform in hoher Stückzahl zuverlässig produziert, installiert, gewartet und wirtschaftlich betrieben werden kann.
Vom Zusatzprodukt zum integrierten Energieprojekt
Der zweite große Trend der Messe war kaum zu übersehen: Batteriespeicher sind im Windgeschäft angekommen. Die WindEnergy widmete ihnen erstmals eine eigene Energy Storage Stage. Entscheidend ist aber weniger die Messefläche als die Tatsache, dass Speicher zunehmend bereits in der Projektentwicklung gemeinsam mit Windenergie gedacht werden.
Ein deutliches Beispiel liefert der von PNE und geplante Energiepark Beerfelde. Vorgesehen sind 14 Enercon E-175 mit insgesamt rund 98 MW Windleistung sowie ein Batteriespeicher mit 32,2 MW Leistung und 70,21 MWh Kapazität. Hinzu kommt ein eigenes Umspannwerk.
Damit wird Co-Location nicht mehr nur theoretisch diskutiert. Wind und Speicher werden von Beginn an innerhalb eines gemeinsamen Projekts betrachtet. Das verändert die zentrale Projektfrage. Bislang stand vor allem im Mittelpunkt: Wie viel Strom produziert der Windpark? Künftig kommt eine zweite Frage hinzu: Wann ist dieser Strom besonders wertvoll?
Ein Speicher kann Strom aus Stunden mit niedrigen oder negativen Preisen in attraktivere Marktphasen verschieben. Er kann die vorhandene Netzanschlussleistung anders nutzen, zusätzliche Erlösquellen erschließen und – abhängig von Netz- und Betriebsregeln – Abregelung reduzieren.
Auch die Unternehmenskommunikation während der Messe zeigt diese Verschiebung. Betreiber, Speicherentwickler und Vermarkter diskutierten flexible Netzanschlussvereinbarungen, gemeinsame Anschlusspunkte, Grün- und Graustrom, Erlösoptimierung und Finanzierung.
Allerdings sollte der Entwicklungsstand nicht überschätzt werden. Wind plus Speicher ist noch kein Standardmodell. Die wirtschaftliche Integration hängt weiterhin an zahlreichen Schnittstellen – von Messkonzepten und EEG-Regeln über Netzentgelte und Redispatch bis zu Speicherfahrweise, Degradation, Vermarktung und Finanzierung.
Gerade deshalb ist Beerfelde relevant. Das Projekt beweist noch nicht, dass alle Fragen gelöst sind. Es zeigt aber, dass Entwickler beginnen, sie innerhalb eines integrierten Projektdesigns zu lösen.
Das Signal für das System
Windpark und Batteriespeicher beginnen, zu einem gemeinsamen Investitionsprodukt zu werden. Damit verschiebt sich Projektentwicklung von der reinen Erzeugungsoptimierung hin zur gemeinsamen Optimierung von Erzeugung, Netzanschluss und Marktwert.
Vom Turbinenlieferanten zum Systemanbieter
Die Speicherentwicklung ist Teil eines umfassenderen Wandels. Besonders sichtbar wurde dies bei Enercon. Das Unternehmen positionierte sich in Hamburg ausdrücklich als ganzheitlicher Lösungsanbieter. Neben Turbine und Turm gehören Speicher, Hybridsteuerung, Industriestromlösungen und Lebenszyklusleistungen zunehmend zum Angebot.
Damit wird eine bisher recht klare Rollenverteilung durchlässiger. Hersteller verkaufen nicht mehr ausschließlich eine Windenergieanlage und einen Servicevertrag. Sie rücken stärker in Projektoptimierung, Steuerung, Speicherintegration und teilweise sogar Finanzierung hinein.
Diese Entwicklung ist allerdings keineswegs nur auf Europa beschränkt. Chinesische Unternehmen wie CRRC oder CSSC präsentieren sich ebenfalls nicht nur als Lieferanten einzelner Windenergieanlagen. Sie stellen größere Teile der Wertschöpfungskette und teilweise integrierte Wind-, Solar-, Speicher- und Wasserstofflösungen in den Mittelpunkt.
Das ist strategisch relevant. Denn wenn Hersteller nicht mehr nur über Rotor, Generator, Verfügbarkeit und Kaufpreis konkurrieren, sondern über die Fähigkeit, ein gesamtes Projekt technisch und wirtschaftlich zu optimieren, verändert sich das Verhältnis zwischen OEM, Projektentwickler, Speicheranbieter, Vermarkter und Finanzierer.
Das Signal für das System
Der Wettbewerb verschiebt sich vom Einzelprodukt zum Gesamtsystem. Damit wird die Frage wichtiger, wer die verschiedenen technischen und wirtschaftlichen Bausteine eines Windprojekts am besten zusammenführen kann.
Aus Wartung wird Infrastrukturmanagement
Ein weiterer Strukturwandel spielte sich in Hamburg weniger spektakulär ab. Windparkbetrieb umfasst längst nicht mehr nur Wartung und technische Verfügbarkeit. Cybersecurity, NIS 2, Redispatch, Speichersteuerung, Datenmanagement, physische Sicherheit und Marktintegration kommen hinzu. Unternehmen wie SPIE Wind Connect und Wirescan zeigen mit ihrer Kooperation bei Kabeldiagnostik und Field Services, dass Innovation zunehmend in den gesamten Lebenszyklus einer Anlage hineinwandert.
Kabeldiagnostik, Drohneninspektion, Condition Monitoring oder softwarebasierte Ertragsoptimierung erzeugen keine zusätzliche installierte Leistung. Sie können aber Stillstandszeiten reduzieren und die tatsächlich verfügbare Stromproduktion erhöhen. Gerade bei kapitalintensiven Offshore-Anlagen und älteren Onshore-Parks kann dieser Effekt wirtschaftlich mindestens so relevant sein wie ein technischer Leistungssprung bei einer neuen Turbine.
Damit gewinnt auch der Bestand an Bedeutung.
Der nächste Produktivitätsschub der Windenergie muss nicht ausschließlich aus neuen Anlagen kommen. Bestehende Standorte, vorhandene Netzanbindungen und bereits erschlossene Flächen werden wertvoller, je knapper neue Standorte und Anschlusskapazitäten werden. Das gilt insbesondere für Repowering. Moderne Anlagen können an bestehenden Standorten erheblich höhere Erträge liefern. Der Vorteil lässt sich allerdings nur nutzen, wenn Genehmigung und Netzanschluss eine Weiterentwicklung des Standortes ermöglichen.
Das Signal für das System
Die Windwirtschaft beginnt, ihre Produktivität nicht mehr ausschließlich über zusätzliche Megawatt im Neubau zu definieren. Betriebsoptimierung, Lebensdauerverlängerung, Systemintegration und Repowering machen den Bestand selbst zu einem strategischen Investitionsfeld.
Systemmatrix
Die wichtigsten Entwicklungen der Woche wirken nicht isoliert. Sie greifen an mehreren Stellen gleichzeitig in das Energiesystem ein.
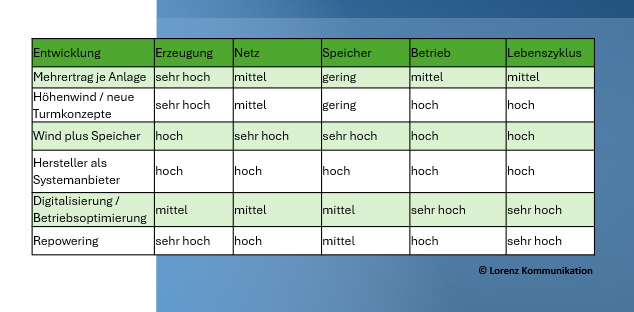
Lesart
Nahezu jede technische Innovation berührt inzwischen mehrere Ebenen gleichzeitig. Genau darin liegt die eigentliche Veränderung. Windenergie ist nicht mehr nur eine Erzeugungstechnologie.
Unsere Einordnung
Die wichtigste technische Botschaft aus Hamburg lautet nicht, dass Windenergieanlagen immer größer werden.
Der eigentliche Wandel liegt tiefer.
Nordex und Vestas versuchen, aus bestehenden Leistungsklassen mehr Energie herauszuholen. Enercon steigert den ausgewiesenen Ertrag ohne zusätzliche Nennleistung. GICON verfolgt mit extremer Nabenhöhe einen anderen Ansatz zur Erschließung zusätzlicher Windressourcen. Speicher werden gemeinsam mit Windparks geplant. Hersteller erweitern ihre Rolle. Gleichzeitig wandert Innovation stärker in Betrieb, Digitalisierung und Lebenszyklus hinein.
Aus der klassischen Windindustrie wird damit zunehmend eine Systemindustrie. Zusätzlicher Wert entsteht nicht mehr allein im Rotor oder Generator, sondern im Zusammenspiel von Erzeugung, Speicher, Netz, Steuerung, Betrieb und Vermarktung. Genau deshalb könnte „Windindustrie wird Systemindustrie“ weit mehr sein als eine Messebeobachtung.
Es beschreibt möglicherweise die nächste Entwicklungsphase der Branche.
Kontroverse der Sonderausgabe
Braucht die Windbranche mehr Innovation – oder mehr Industrialisierung?
Hamburg war voller technologischer Neuerungen. Gleichzeitig stellt sich immer stärker die Frage, ob der nächste Technologiesprung automatisch auch der nächste wirtschaftliche Fortschritt ist. Gerade Offshore wird sichtbar, dass jede neue Turbinengeneration auch neue Anforderungen an Produktion, Häfen, Schiffe, Kräne, Zertifizierung und Ersatzteilhaltung auslösen kann. Auch Onshore erzeugen höhere Türme und größere Rotoren zusätzliche Anforderungen an Fundamente, Transport, Montage und Service.
Damit bekommt ein lange selbstverständlicher Grundsatz Risse:
Größer und leistungsfähiger ist nicht automatisch wirtschaftlich besser.
Für eine reife Windindustrie könnte deshalb ein anderer Maßstab wichtiger werden. Nicht allein die maximale technische Leistung entscheidet, sondern die Frage, wie zuverlässig, standardisiert und in großer Stückzahl eine Technologie produziert, installiert, betrieben und gewartet werden kann.
Die Windbranche braucht weiterhin Innovation.
Aber möglicherweise braucht sie ebenso dringend Industrialisierung, Standardisierung und stabile Plattformen, damit technischer Fortschritt tatsächlich in niedrigere Kosten und höhere Verfügbarkeit übersetzt werden kann.
Auswirkungen auf die Marktakteure
Für Projektentwickler reicht es künftig immer weniger, den technisch besten Standort mit einer passenden Turbine zu kombinieren. Turmhöhe, Rotorgröße, Speicheroption, Netzanschluss, Montagekonzept und spätere Vermarktung müssen früher gemeinsam gedacht werden. Die technische Projektentwicklung wird damit systemischer und zugleich komplexer.
Für Betreiber wächst der Wert des Bestands. Höhere Verfügbarkeit, softwarebasierte Ertragsoptimierung, Condition Monitoring, Speicherintegration und Repowering können zusätzliche Erträge erschließen, ohne dass dafür zwingend neue Flächen entwickelt werden müssen. Betrieb wird dadurch stärker zu einer eigenständigen Optimierungsaufgabe.
Für die Turbinenhersteller verbreitert sich der Wettbewerb. Nicht mehr nur Nennleistung, Rotorgröße und Kaufpreis entscheiden. Systemintegration, Speicherfähigkeit, Steuerung, Lifecycle-Services und teilweise auch Finanzierung werden wichtiger. Hersteller entwickeln sich damit schrittweise vom Komponentenlieferanten zum Systemanbieter.
Für Speicheranbieter öffnet sich mit Wind ein zusätzlicher Markt. Dafür reicht klassische Batteriespeicherkompetenz allerdings nicht aus. Wer Co-Location-Projekte entwickeln will, muss Windparkbetrieb, Netzanschluss, Messkonzepte, Förderlogik und Vermarktung mitdenken.
Für Netzbetreiber steigt die technische Komplexität der angeschlossenen Projekte. Wind, Speicher und hybride Anlagen verändern Lastflüsse und Betriebsführung. Flexible Anschlussmodelle, bessere Prognosen und standardisierte technische Anforderungen werden damit wichtiger.
Höhere Anlagen und größere Komponenten machen diese Unternehmen zu einem immer wichtigeren Teil der Technologieentwicklung. Turmkonzepte, Fundamente, Transport, Krane und Montageverfahren können darüber entscheiden, ob eine neue Turbinengeneration überhaupt wirtschaftlich realisierbar ist.
Für Betriebsführer verschiebt sich das Aufgabenprofil deutlich. Wartung und technische Verfügbarkeit bleiben wichtig, werden aber um Cybersecurity, Datenanalyse, Redispatch, Speichersteuerung, Zustandsüberwachung und regulatorische Anforderungen ergänzt. Aus klassischer Betriebsführung wird zunehmend Infrastrukturmanagement.
Mit der wachsenden Systemintegration steigt die Bedeutung von Software. Prognosen, Anlagensteuerung, Speicheroptimierung, Zustandsüberwachung, Vermarktung und Netzmanagement greifen immer enger ineinander. Datenkompetenz wird damit zu einem Teil der technischen Wertschöpfung.
Im Offshore-Bereich wachsen die Anforderungen an Hafenflächen, Tragfähigkeit, Krane, Installationsschiffe und Wartungslogistik. Jede neue Turbinengeneration wirkt damit direkt auf die Infrastruktur an Land und auf See zurück.
Auch für Finanzierer verändert Technik die Risikoprüfung. Eine technisch innovative Anlage ist nicht automatisch ein besser finanzierbares Projekt. Entscheidend ist, ob Plattform, Lieferkette, Servicekonzept, Ersatzteilversorgung und Lebenszyklus ausreichend belastbar sind. Technologische Reife wird damit Teil der Bankability.
Neue Turmkonzepte, Repowering und höhere Anlagen können bestehende Standorte wirtschaftlich aufwerten. Gleichzeitig steigen Anforderungen an Genehmigung, Akzeptanz, Infrastruktur und Flächennutzung. Technischer Fortschritt verändert damit auch die Wertigkeit vorhandener Standorte.
Für industrielle Stromkunden wird die Kombination aus Wind, Speicher und direkter Vermarktung interessanter. Technische Integration kann dazu beitragen, Stromprofile besser an industrielle Nachfrage anzupassen und Direktstrommodelle wirtschaftlich robuster zu machen.
Die technische Entwicklung verändert nicht nur die Windenergieanlage selbst. Sie verschiebt Rollen, Geschäftsmodelle und Verantwortlichkeiten entlang der gesamten Wertschöpfungskette. Wer Windenergie künftig nur als Turbinentechnologie betrachtet, unterschätzt deshalb die Reichweite des Wandels.
Worauf wir weiterhin achten sollten
Nach der Messe wird sich zeigen, wie schnell die neuen Plattformen tatsächlich in konkrete Projekte überführt werden. Besonders interessant ist, ob der Trend zu größeren Rotoren bei gleichbleibender oder nur moderat steigender Nennleistung anhält. Die neue Nordex N193/7.X ist dafür ein gutes Beispiel: Nordex kombiniert 193 Meter Rotordurchmesser mit bis zu 7,3 MW Leistung und bietet die Anlage in Deutschland zunächst mit maximal 6,6 MW an.
Zu beobachten ist, ob auf Beerfelde weitere Projekte folgen, bei denen Windpark, Batteriespeicher und Netzanschluss bereits in der Entwicklung als gemeinsames System geplant werden. Das von PNE und Enercon vorgestellte Projekt kombiniert rund 98 MW Windleistung mit einem Batteriespeicher von rund 32 MW und ist damit ein wichtiger Praxistest für den integrierten Ansatz.
Beim GICON-Höhenwindturm richtet sich der Blick nach der Messe wieder auf das Pilotprojekt in Schipkau. Entscheidend ist nun weniger die Präsentation des Konzepts als der weitere Baufortschritt und anschließend der Nachweis, ob die große Nabenhöhe tatsächlich die erwarteten technischen und wirtschaftlichen Vorteile bringt. Die IHK Cottbus hatte den Höhenwindturm ausdrücklich als einen der Innovationsschwerpunkte ihres WindEnergy-Auftritts hervorgehoben.
Interessant wird, ob die Debatte über immer größere Offshore-Turbinen nach Hamburg an Dynamik verliert. Entscheidend ist, ob Hersteller und Projektentwickler stärker auf bewährte Plattformen, Standardisierung und industrielle Skalierung setzen. Das wäre ein wichtiges Signal dafür, dass sich technische Innovation vom reinen Größenwettbewerb zur Optimierung des Gesamtsystems verschiebt.
Die eigene Energy-Storage-Präsenz der WindEnergy war ein deutliches Messesignal. Jetzt kommt es darauf an, ob sich daraus tatsächlich weitere Kooperationen, Aufträge und Projektankündigungen ergeben. Erst daran lässt sich erkennen, ob Wind plus Speicher von einem stark diskutierten Thema zu einem breiteren Marktsegment wird. Die Messe selbst hatte Speicher bereits vor der Veranstaltung als eines der zentralen Zukunftsthemen hervorgehoben.
Nach Hamburg lohnt der Blick auf neue Lösungen für Condition Monitoring, Kabeldiagnostik, Cybersecurity, Service und Lebensdauerverlängerung. Gerade hier könnte sich ein erheblicher Teil des technologischen Fortschritts abspielen, ohne dass neue Megawatt installiert werden. Der Messeauftritt der Hauptstadtregion zeigte exemplarisch, wie breit das Spektrum inzwischen von Reparaturtechnologien über Mess- und Prüftechnik bis zur KI-gestützten Dokumentation reicht.
Schließlich sollten wir beobachten, ob Hersteller ihre in Hamburg sichtbare Erweiterung des Geschäftsmodells weiter konkretisieren. Entscheidend ist, ob aus Angeboten für Turbine, Speicher, Steuerung, Betrieb und Projektoptimierung tatsächlich integrierte Produkte entstehen. Genau daran wird sich zeigen, ob „Windindustrie wird Systemindustrie“ mehr ist als eine Messebeobachtung.
Quellen:
- WindEnergy Hamburg: Abschlussbericht 2026, Fachinformationen zu Onshore, Offshore und Speicher
- Nordex: N193/7.X – technische Daten und Herstellerangaben zum Mehrertrag
- Vestas: V182-7.2 MW sowie Offshore-Plattformen und Lebenszyklusbetrachtung
- Enercon: E-175 EP5 E2, Wind+Storage und Systemlösungen
- PNE / Enercon: Energiepark Beerfelde – Wind, Batteriespeicher und Netzinfra-struktur
- GICON / IHK Cottbus: Höhenwindturm, Pilotprojekt Schipkau und Messeprä-sentation Berlin-Brandenburg
- Max Bögl: hohe Turmkonzepte und V172-7.2 MW mit 199 Metern Nabenhöhe
- Nabrawind: Nabralift, BladeRunner und Skylift – Turm-, Montage- und Logistiklösungen
- Internationale Fachmedien: insbesondere Recharge und Windtech International zu Offshore-Technik, Plattformstrategien und Industrialisierung
- Unternehmensbeiträge und Messekommunikation: ergänzend zur Identifikation von Technologie- und Diskussionstrends
Stand: 30. September 2026