
Systemcheck KW42

Systemcheck KW42
Deutschland baut am Energiesystem – aber noch zu oft an getrennten Baustellen
EEG 2027, Kapazitätsmarkt, Netze, Gas und Energiepreise zeigen: Die nächste Phase der Energiewende entscheidet sich an den Schnittstellen.
Investitionen, Netze und der neue industrielle Wettbewerb
Stand: 15. Oktober 2026
Zur kurzen Orientierung
Nach den beiden Sonderausgaben zur WindEnergy Hamburg kehrt der Systemcheck zur laufenden Energiepolitik zurück. Gerade jetzt zeigt sich, dass viele der dort beschriebenen Probleme keineswegs auf die Windbranche beschränkt sind.
Deutschland baut gleichzeitig an mehreren Grundelementen seines künftigen Energiesystems.
- Das EEG 2027 soll erneuerbare Energien stärker dem Markt
- Ein Kapazitätsmechanismus soll gesicherte Leistung verfügbar halten.
- Strom, Gas und Wasserstoff werden enger gemeinsam geplant.
- Gleichzeitig greift der Staat bei Netzentgelten und Strompreisen stärker ein.
- Und während über das Energiesystem der 2030er Jahre diskutiert wird, erinnern niedrigere Gasspeicherstände und neue geopolitische Spannungen daran, dass Versorgungssicherheit auch 2026 keineswegs erledigt ist.
Ein Blick über Deutschland hinaus zeigt, dass viele andere Länder vor demselben Grundproblem stehen.
- Großbritannien baut Flexibilitätsmärkte und Kapazitätsmechanismen aus.
- Spanien schafft einen neuen Kapazitätsmarkt, in dem Erzeugung, Speicher und Nachfrage konkurrieren sollen.
- Die Niederlande müssen gegenüber der EU-Kommission darlegen, welche Marktverzerrungen beseitigt werden sollen, bevor ein Kapazitätsmechanismus gerechtfertigt werden kann.
- Die Europäische Kommission drängt gleichzeitig auf flexiblere Netzanschlüsse, Contracts for Difference und eine stärkere Nutzung von Speicher und Nachfrageflexibilität.
Deutschland ist mit seiner Debatte also keineswegs allein. Auffällig ist jedoch, wie viele Reformen hier gleichzeitig über unterschiedliche Gesetze, Behörden und Verfahren laufen.
Die Leitfrage dieser Ausgabe lautet:
Wird aus Energiepolitik endlich Systempolitik?
Die sechs wichtigsten Entwicklungen
Mehr Markt, weniger Schutz – aber wer übernimmt das Risiko?
Die öffentliche Anhörung des Bundestages zum EEG 2027 hat einen bemerkenswerten Befund geliefert. Über das Ziel einer stärkeren Marktintegration besteht inzwischen weitgehend Einigkeit. Umstritten ist aber, wie viel zusätzliches Risiko Projektentwickler und Betreiber übernehmen können, ohne dass aus Marktintegration eine Investitionsbremse wird.
Der Regierungsentwurf hält an den Ausbauzielen fest, verändert aber die Logik des Fördersystems. Erneuerbare Energien sollen stärker auf Marktpreise und Netzsituationen reagieren. Direktvermarktung und Preissignale gewinnen an Bedeutung, während zweiseitige Differenzverträge größeren Projekten langfristige Erlössicherheit geben sollen.
Diese Entwicklung ist keine deutsche Besonderheit. Die Reform des europäischen Strommarktdesigns setzt ausdrücklich auf langfristige Instrumente wie PPAs und zweiseitige Contracts for Difference. Die Europäische Kommission begründet dies gerade damit, dass kurzfristige Strommärkte allein kaum geeignet sind, kapitalintensive Investitionen in erneuerbare und andere CO₂-arme Erzeugung abzusichern. Gleichzeitig sollen CfDs so gestaltet werden, dass Preissignale und effiziente Betriebsentscheidungen erhalten bleiben.
Damit wird die eigentliche Herausforderung deutlicher. Es geht nicht um die Alternative zwischen Markt und Förderung. Es geht um eine vernünftige Risikoverteilung zwischen Investoren, Verbrauchern und Staat.
Ein Projekt muss künftig stärker auf Standort, Netzsituation und Marktpreise reagieren. Das ist systemisch sinnvoll, solange diese Risiken kalkulierbar bleiben. Genau daran entzündet sich derzeit die deutsche Debatte.
Hinzu kommt die europäische Ebene. Die bestehende beihilferechtliche Genehmigung des EEG läuft Ende 2026 aus. Deutschland gestaltet also sein neues Förderregime nicht im nationalen Alleingang, sondern innerhalb eines europäischen Rahmens, der selbst gerade stärker auf Marktintegration, langfristige Verträge und Systemdienlichkeit ausgerichtet wird.
Das Signal für das System
Das EEG 2027 entscheidet nicht nur über Förderung. Es entscheidet darüber, wie viel Markt ein investitionsintensives Energiesystem verträgt und welche Risiken langfristig abgesichert werden müssen.
Deutschland bezahlt künftig nicht nur Strom, sondern wie in anderen europäische Ländern auch Verfügbarkeit
Während beim EEG mehr Markt gefordert wird, entsteht an anderer Stelle ein neues Absicherungssystem.
Deutschland will künftig nicht mehr ausschließlich die erzeugte Kilowattstunde bewerten, sondern auch die Verfügbarkeit gesicherter Leistung. Damit nähert sich der deutsche Strommarkt einer Struktur an, die in anderen Ländern längst etabliert ist.
Großbritannien betreibt seinen Capacity Market bereits seit Jahren. Dort können Erzeugungsanlagen, Speicher, Nachfrageflexibilität und Interkonnektoren Kapazitätszahlungen erhalten. Die britische Regierung reformiert dieses System weiter, um unter anderem Batteriespeicher, Demand Side Response und andere CO₂-arme Flexibilitätsoptionen besser einzubeziehen.
Spanien geht einen ähnlichen Weg. Im September hat die Regierung einen neuen Kapazitätsmarkt angekündigt, in dessen Auktionen sowohl Erzeugung als auch Speicher und flexible Nachfrage teilnehmen können. Ziel ist ausdrücklich nicht nur Versorgungssicherheit, sondern auch die Integration höherer Anteile erneuerbarer Energien.
Der europäische Rahmen setzt dabei Grenzen. Die Kommission verlangt, dass Mitgliedstaaten zunächst Marktverzerrungen und regulatorische Hemmnisse beseitigen. Ein Kapazitätsmechanismus soll nur verbleibende Versorgungssicherheitsprobleme adressieren, die der Markt selbst nicht lösen kann. Genau deshalb musste beispielsweise die niederländische Regierung der Kommission einen eigenen Marktreformentwurf vorlegen.
Damit erhält die deutsche Diskussion einen anderen Kontext. Deutschland erfindet den Kapazitätsmarkt nicht neu. Entscheidend wird vielmehr, wie offen und flexibel er ausgestaltet wird.
Wenn neue Gaskraftwerke langfristige Sicherheiten erhalten, Speicher oder flexible Nachfrage aber nur begrenzt konkurrieren können, würde eine Technologieentscheidung vorweggenommen. Wenn unterschiedliche Flexibilitätsoptionen tatsächlich miteinander konkurrieren können, kann daraus hingegen ein systemischer Kapazitätsmarkt entstehen.
Das Signal für das System
Deutschland bewegt sich in Richtung eines Strommarktes, der Energie und gesicherte Leistung getrennt bewertet.
Die internationale Erfahrung zeigt jedoch: Entscheidend ist nicht die Existenz eines Kapazitätsmarktes, sondern welche Technologien Zugang erhalten und welche Flexibilität dadurch tatsächlich mobilisiert wird.
Andere Länder versuchen bereits, Anschlussknappheit zum Marktproblem zu machen
Die deutsche Diskussion konzentriert sich stark auf Netzausbau. International gewinnt parallel ein zweiter Ansatz an Bedeutung: vorhandene Netze flexibler zu nutzen.
Großbritannien liefert dafür derzeit ein besonders interessantes Beispiel. Der National Energy System Operator (NESO) hat Anfang Oktober den bisherigen Local Constraint Market in den landesweiten Demand Flexibility Service überführt. Verbraucher und Unternehmen können damit vergütet werden, wenn sie ihren Stromverbrauch zeitlich so verändern, dass Netzengpässe reduziert werden. NESO begründet diesen Schritt ausdrücklich damit, Flexibilität einfacher, skalierbarer und über ein einheitliches Marktmodell nutzbar zu machen.
Das ist kein Randthema. NESO erwartete zuletzt für die folgenden zwölf Monate Engpasskosten von rund 3,2 Milliarden Pfund. Flexibilität wird deshalb nicht nur als Klimaschutzinstrument betrachtet, sondern als Möglichkeit, konkrete Netzkosten zu reduzieren.
Auch bei Netzanschlüssen geht Großbritannien inzwischen deutlich radikaler vor. Statt Projekte weitgehend nach dem Prinzip „first come, first served“ abzuarbeiten, soll die Anschlusswarteschlange stärker nach Projektreife und Systembedarf bereinigt werden. NESO spricht von einer grundlegenden Reform, die baureife Projekte priorisieren soll.
Auf europäischer Ebene verfolgt die Kommission eine ähnliche Richtung. Sie empfiehlt transparentere Reifegradkriterien, regelmäßiges Bereinigen von Anschlusswarteschlangen und flexible Anschlussvereinbarungen, wenn Netze temporär nicht die gesamte beantragte Leistung aufnehmen können.
Spanien wiederum verbindet seinen starken Ausbau erneuerbarer Energien zunehmend mit Speicher und hybriden Anlagen. Der starke Zuwachs von Rechenzentren in Spanien und Portugal erhöht den Druck zusätzlich. Betreiber und Energieunternehmen kombinieren deshalb Erneuerbare, Speicher und flexible Abnahme zunehmend bereits auf Projektebene.
Das ist für Deutschland relevant. Ein Netz kann nicht beliebig schnell ausgebaut werden. Deshalb wird die Frage wichtiger, ob Anschlussrechte weiterhin überwiegend statisch vergeben werden oder stärker von tatsächlicher Nutzung, Flexibilität und Projektreife abhängen.
Das Signal für das System
Der Netzausbau bleibt notwendig. International zeichnet sich aber zusätzlich eine zweite Strategie ab: Nicht nur mehr Netz bauen, sondern das vorhandene Netz intelligenter vergeben und nutzen. Genau an dieser Stelle fehlt Deutschland bislang häufig ein durchgängiges Schnittstellenmanagement zwischen Netzplanung, Anschlussverfahren, Speichern und flexiblen Verbrauchern.
Die Energieträger wachsen zusammen, die Institutionen noch nicht
Am 28. September endete die gemeinsame Konsultation der neuen Szenariorahmen für Strom sowie Gas und Wasserstoff 2040/2045. Schon dieser gemeinsame Prozess zeigt, wie stark sich die Energiesysteme inzwischen gegenseitig beeinflussen:
- Elektrolyseure erhöhen den Strombedarf.
- Wasserstoffkraftwerke beeinflussen das Gas- und Wasserstoffnetz.
- Industriecluster benötigen gleichzeitig Strom, Gas und künftig Wasserstoff.
- Speicher und flexible Verbraucher verändern wiederum die Anforderungen an Erzeugung und Netz.
Und physikalisch lassen sich diese Systeme längst nicht mehr getrennt betrachten. Institutionell geschieht genau das aber weiterhin. Strom und Gas beziehungsweise Wasserstoff bleiben eigenständige Planungsprozesse mit unterschiedlichen Akteuren und Verfahren.
Auch international zeigt sich, dass diese Koordination schwieriger wird. Großbritannien hat deshalb mit NESO einen unabhängigen nationalen Systemoperator geschaffen, der Stromsystemplanung, Marktmechanismen und langfristige Systementwicklung stärker zusammenführen soll. Dass NESO parallel Kapazitätsmarkt, Flexibilitätsmärkte, Anschlussreform und Netzplanung bearbeitet, ist kein Zufall.
Das bedeutet nicht, dass dieses Modell ohne Weiteres auf Deutschland übertragen werden könnte. Es zeigt aber eine institutionelle Antwort auf dasselbe Problem: Je stärker Energieinfrastrukturen miteinander verbunden werden, desto schwerer lässt sich das Gesamtsystem über vollständig getrennte Zuständigkeiten koordinieren.
In Deutschland existiert mit der Systementwicklungsstrategie bereits ein Ansatz, diese Perspektiven stärker zusammenzuführen. Der nächste Schritt müsste jedoch sein, nicht nur Szenarien abzugleichen, sondern auch die Realisierungswahrscheinlichkeit der zugrunde liegenden Projekte stärker zu berücksichtigen.
Denn ein gemeldeter Elektrolyseur ist noch keine Investitionsentscheidung. Ein erwarteter Wasserstoffbedarf ist noch kein Abnahmevertrag. Und ein geplantes Kraftwerk ist noch keine verfügbare Leistung.
Das Signal für das System
Deutschland beginnt, das Energiesystem integriert zu planen. Eine integrierte Steuerung ist daraus jedoch noch nicht entstanden. Der internationale Vergleich legt nahe, dass Systemintegration zunehmend auch institutionelle Integration verlangt.
Deutschlands Speicherproblem ist in Wahrheit ein europäisches Weltmarktproblem
Die deutschen Gasspeicher liegen Mitte Oktober nur bei rund 60 Prozent. Die Bundesnetzagentur bewertet die Versorgung dennoch als stabil und die Gefahr einer angespannten Situation aktuell als gering. Gleichzeitig weist sie darauf hin, dass ein vergleichsweise niedriger Speicherstand am Ende des Winters wahrscheinlich ist.
Eine rein deutsche Betrachtung greift bei diesem Thema allerdings zu kurz. Europa insgesamt geht mit niedrigeren Speicherständen in den Winter. Reuters erwartet für Anfang November lediglich 75 bis 78 Prozent Füllstand und damit deutlich weniger als im langjährigen Vergleich. Gleichzeitig sind LNG-Lieferungen aus Katar und den Vereinigten Arabischen Emiraten infolge der Konflikte im Nahen Osten beeinträchtigt. Europa und Asien konkurrieren deshalb stärker um verfügbare LNG-Mengen.
Damit wird sichtbar, wie sehr sich die europäische Gasversorgung seit 2022 verändert hat. Die Abhängigkeit von russischen Pipelineimporten ist massiv gesunken. Dafür ist Europa stärker in den globalen LNG-Markt integriert. Diese Struktur ist diversifizierter, aber sie koppelt Europa enger an globale Preisbewegungen und geopolitische Störungen. Genau darin liegt der Unterschied zur früheren Situation. Das zentrale Risiko ist heute weniger der Ausfall eines einzelnen Lieferanten als eine gleichzeitige Verknappung auf einem weltweiten Markt. Das betrifft Deutschland besonders, ist aber kein deutsches Sonderproblem.
Das Signal für das System
Deutschland hat sein Gasversorgungsrisiko nicht beseitigt, sondern transformiert. Aus der Lieferantenabhängigkeit ist eine stärkere Weltmarktabhängigkeit geworden.
Europa entdeckt die Systemkosten
Hohe Energiepreise werden häufig als deutsches Standortproblem diskutiert. Tatsächlich beschäftigt die Frage inzwischen weite Teile Europas. Die jüngsten Gas- und Ölpreissteigerungen belasten Unternehmen auch in Frankreich. Die Banque de France berichtet, dass steigende Energie-, Kraftstoff- und Metallkosten zunehmend auf die Liquidität von Industrieunternehmen drücken.
Auf europäischer Ebene wird inzwischen sogar erneut über eine Übergewinnsteuer für Öl- und Gasunternehmen diskutiert. Gleichzeitig prüft die EU, neue regulatorische Anforderungen zeitlich zu verschieben, wenn sie kurzfristig die Versorgungssicherheit beeinträchtigen könnten.
Deutschland reagiert vor allem über Zuschüsse zu Netzentgelten und die Debatte um eine breitere Stromsteuersenkung. Beides kann Rechnungen senken. Es senkt aber nicht automatisch die Kosten des Energiesystems.
Auch hier zeigt der internationale Blick einen wichtigen Unterschied.
- Großbritannien versucht beispielsweise, Flexibilität stärker über Märkte zu mobilisieren, um Engpasskosten zu reduzieren.
- Spanien verbindet neue Stromnachfrage stärker mit Speicher- und Hybridprojekten.
- Auf EU-Ebene werden flexible Netzanschlüsse, bessere Anschlusswarteschlangen und langfristige Stromverträge als Teil der Kostensenkung betrachtet.
Damit wird die entscheidende Frage präziser. Es geht nicht allein darum, wer Netzentgelte, Steuern oder Förderkosten bezahlt. Es geht darum, welche Kosten durch ein intelligenteres System überhaupt vermieden werden können.
Das Signal für das System
Deutschland diskutiert intensiv über Entlastung. International rückt stärker die Frage in den Vordergrund, wie Flexibilität, Speicher und bessere Netzsteuerung Systemkosten tatsächlich reduzieren können.
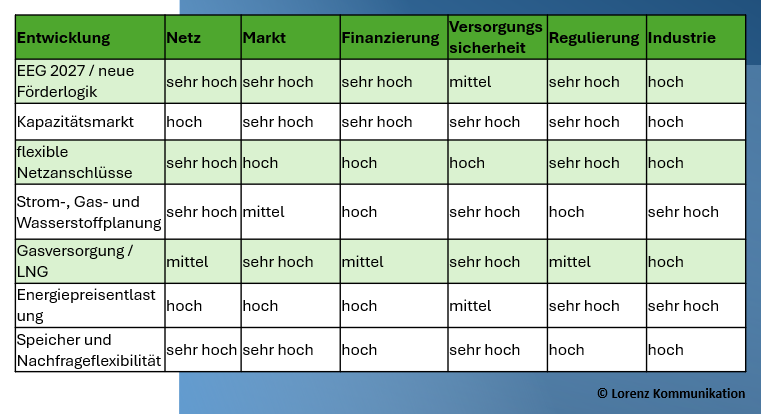
Systemmatrix Sonderausgabe II
Lesart
Die Matrix zeigt diesmal besonders deutlich, dass kaum noch eine der großen energiepolitischen Entscheidungen auf einen einzelnen Bereich begrenzt bleibt. Das EEG 2027 ist längst nicht nur Förderpolitik. Es wirkt gleichzeitig auf Markt, Finanzierung, Netze und Investitionsentscheidungen. Der Kapazitätsmarkt ist nicht nur ein Instrument der Versorgungssicherheit, sondern verändert die Marktarchitektur und schafft neue Erlösmodelle. Flexible Netzanschlüsse berühren wiederum Netzplanung, Regulierung, Finanzierung und die Frage, wie schnell Projekte tatsächlich angeschlossen werden können.
Ähnlich verhält es sich bei Strom, Gas und Wasserstoff. Die jeweiligen Infrastrukturen lassen sich physikalisch immer weniger getrennt planen, während die institutionellen Verfahren noch weitgehend aus unterschiedlichen Zuständigkeiten heraus organisiert werden. Auch Energiepreisentlastungen wirken nicht nur auf Verbraucherpreise, sondern zugleich auf Industriepolitik, Staatsfinanzen und die Frage, welche Preissignale im Markt noch ankommen.
Auffällig ist deshalb weniger, dass einzelne Felder häufig mit „hoch“ oder „sehr hoch“ bewertet werden. Entscheidend ist vielmehr, wie viele Bereiche gleichzeitig betroffen sind. Je mehr Felder eine Maßnahme berührt, desto größer wird das Risiko, dass eine Optimierung an einer Stelle unbeabsichtigte Folgen an anderer Stelle auslöst.
Genau darin liegt die neue Qualität der aktuellen Energiepolitik. Es reicht zunehmend nicht mehr, einzelne Instrumente fachlich sauber auszugestalten. Sie müssen auch mit den angrenzenden Bereichen funktionieren.
Die Systemmatrix macht sichtbar, wo aus Einzelpolitik Schnittstellenmanagement werden muss.
Für den Systemcheck ergibt sich daraus eine einfache Lesart: Wo mehrere Bereiche gleichzeitig stark betroffen sind, steigt nicht nur die Bedeutung der Maßnahme, sondern auch der Koordinierungsbedarf. Genau dort entscheidet sich, ob aus vielen Einzelreformen am Ende tatsächlich ein funktionierendes Energiesystem entsteht.
Unsere Einordnung
Deutschland fehlt es nicht an Energiepolitik, sondern an der Verbindung ihrer einzelnen Bausteine.
Der internationale Vergleich relativiert manche deutsche Debatte. Kapazitätsmärkte sind kein deutscher Sonderweg. Großbritannien nutzt sie seit Jahren, Spanien führt einen ein und andere Staaten prüfen sie. Contracts for Difference sind ebenfalls keine deutsche Besonderheit, sondern Bestandteil der europäischen Strommarktreform. Netzengpässe, Speicherbedarf und steigende Flexibilitätsanforderungen beschäftigen nahezu alle europäischen Stromsysteme.
Die deutsche Besonderheit liegt eher in der institutionellen und regulatorischen Fragmentierung. EEG, Kapazitätsmarkt, Netzentgelte, Anschlussregeln, Stromnetzplanung, Wasserstoffnetz und industriepolitische Entlastungen entstehen in unterschiedlichen Verfahren und teilweise mit unterschiedlichen Zielsystemen. Das erhöht die Gefahr, dass eine Reform das Problem einer anderen Reform vergrößert.
Ein Kapazitätsmarkt kann Versorgungssicherheit erhöhen und gleichzeitig falsche Investitionsanreize setzen. Ein stärker marktliches EEG kann Preissignale verbessern und zugleich Finanzierungskosten erhöhen. Flexible Netzanschlüsse können den Netzausbau entlasten, verlieren aber ihren Wert, wenn Mess-, Markt- und Entgeltregeln nicht mitziehen.
Genau deshalb wird der internationale Vergleich wichtig.
Andere Länder haben nicht automatisch bessere Lösungen. Sie experimentieren aber sichtbar mit institutionellen und marktlichen Mechanismen, die Schnittstellen ausdrücklich zum Gegenstand der Steuerung machen. Deutschland sollte diese Erfahrungen nüchtern betrachten. Die zentrale Aufgabe lautet deshalb nicht, ein britisches, spanisches oder niederländisches Modell zu kopieren.
Sie lautet:
Welche Institutionen und Marktregeln sorgen dafür, dass das deutsche Energiesystem nicht nur in seinen Einzelteilen funktioniert?
Kontroverse des Systemchecks
Brauchen wir eine Institution für das Dazwischen?
Je stärker die einzelnen Teile des Energiesystems miteinander verbunden sind, desto häufiger entstehen Probleme, für die keine einzelne Institution vollständig zuständig ist. Genau darin liegt eine der schwierigsten organisatorischen Fragen der Energiewende.
- Ein Netzbetreiber kann beurteilen, ob und unter welchen Bedingungen ein Projekt angeschlossen werden kann. Er entscheidet aber nicht über das Förderdesign, die Vermarktungsregeln oder die Finanzierung.
- Die Bundesnetzagentur kann regulieren, Verfahren genehmigen und Marktregeln setzen, trifft aber keine Investitionsentscheidungen für einzelne Projekte.
- Das Bundeswirtschaftsministerium wiederum kann gesetzliche und politische Leitplanken formulieren, kann aber nicht jede technische Wechselwirkung zwischen Stromnetz, Speicher, Wasserstoff, Industrie und Erzeugung im Detail steuern.
Solange diese Bereiche relativ getrennt voneinander funktionieren, ist diese Arbeitsteilung nachvollziehbar. Je stärker sie jedoch ineinandergreifen, desto häufiger entstehen Probleme genau an den Übergängen. Ein Windpark kann genehmigt sein, aber der Netzanschluss kommt später. Ein Elektrolyseur kann geplant sein, aber der notwendige Stromanschluss fehlt. Ein Wasserstoffnetz kann vorgesehen werden, obwohl Abnehmer oder Erzeugung noch nicht gesichert sind. Ein Speicher kann technisch sinnvoll sein, aber wirtschaftlich an Netzregeln oder Vermarktungsbedingungen scheitern.
Damit entsteht eine neue Form von Verantwortungsproblem. Die einzelnen Institutionen handeln innerhalb ihrer Zuständigkeit richtig, trotzdem kann das Gesamtergebnis unbefriedigend bleiben. Das Problem liegt dann nicht in einem einzelnen Versagen, sondern im Zusammenspiel.
Andere Länder versuchen darauf unterschiedliche Antworten zu finden. Großbritannien hat mit dem National Energy System Operator einen Akteur geschaffen, der Netzplanung, Marktmechanismen, Anschlussreformen und Systementwicklung stärker zusammenführt. Deutschland setzt dagegen bisher stärker auf Koordination zwischen Bundesnetzagentur, Netzbetreibern, Ministerien und der Systementwicklungsstrategie.
Beides hat Vor- und Nachteile. Eine zentrale Institution kann Prozesse bündeln, birgt aber die Gefahr zusätzlicher Bürokratie und Kompetenzkonflikte. Ein dezentraler Ansatz erhält klare Zuständigkeiten, verlangt dafür aber ein sehr belastbares Schnittstellenmanagement.
Die eigentliche Frage lautet deshalb nicht, ob Deutschland einfach eine weitere Behörde benötigt. Entscheidend ist vielmehr, ob die vorhandenen Institutionen ausreichend klar festlegen, wer Verantwortung übernimmt, wenn Probleme nicht innerhalb eines Sektors, sondern zwischen mehreren Systemen entstehen.
Genau hier liegt die Kontroverse:
Brauchen wir eine klarere institutionelle Verantwortung für Schnittstellenmanagement?
Diese Frage dürfte an Bedeutung gewinnen. Denn je stärker Strom, Speicher, Gas, Wasserstoff, Industrie und flexible Nachfrage miteinander gekoppelt werden, desto weniger reicht es aus, nur die einzelnen Systeme gut zu organisieren. Entscheidend wird, ob auch ihre Übergänge funktionieren.
Beobachtung des Systemchecks
Der internationale Blick verändert die Diagnose.
Deutschland steht nicht vor grundsätzlich anderen technischen Problemen als seine Nachbarn. Fast überall steigen die Anforderungen an Flexibilität, Netze, Speicher und Versorgungssicherheit.
Der Unterschied liegt zunehmend darin, wie Systeme organisiert werden, damit diese Elemente tatsächlich zusammenspielen.
Die zentrale Beobachtung von KW 42 lautet deshalb:
Die Energiewende wird international zur Flexibilitätsaufgabe und in Deutschland zusätzlich zur Schnittstellenaufgabe.
Oder noch kürzer:
Deutschland hat viele Instrumente. Entscheidend wird, ob daraus ein System wird.
Quellen:
- Deutscher Bundestag / BMWE: EEG 2027, öffentliche Anhörung und aktuelle Gesetzgebung
- Bundesnetzagentur: Szenariorahmen Strom sowie Gas/Wasserstoff, Gasver-sorgung und Speicherstände
- Europäische Kommission: europäische Strommarktreform, Contracts for Diffe-rence, Netzanschlüsse und Kapazitätsmechanismen
- GOV.UK / NESO / Ofgem: britischer Capacity Market, Demand Flexibility Service und Reform der Netzanschlüsse
- MITECO / Red Eléctrica: spanischer Kapazitätsmarkt, Speicher und Flexibili-tätsstrategie
- Europäische Kommission / Niederlande: Marktreformentwurf und Vorausset-zungen für Kapazitätsmechanismen
- Gas Infrastructure Europe: europäische Speicherstände
- Reuters: internationale Gas- und LNG-Märkte, Energiepreise, Frankreich sowie Spanien und Portugal
- Unternehmens- und Marktinformationen: ergänzend zur Einordnung von Flexi-bilität, Speicher und neuer Stromnachfrage
Hinweis:
Internationale Beispiele werden in diesem Systemcheck nicht als unmittelbar übertragbare Vorbilder verstanden. Sie dienen dazu, unterschiedliche Antworten auf vergleichbare systemische Probleme sichtbar zu machen.
Stand: 15. Oktober 2026