
Systemcheck KW44
Systemcheck KW44
Vom Ausbau zur Systemökonomie
Kapital, Nachfrage, Flexibilität und gesicherte Leistung werden zu den entscheidenden Verbindungen im Energiesystem.
Stand: 28. Oktober 2026
Zur kurzen Orientierung
Die jüngsten Entwicklungen bestätigen die Linie aus dem Systemcheck der KW 42, verschieben jedoch den Schwerpunkt: Es geht nicht mehr allein darum, die energiepolitischen Instrumente besser aufeinander abzustimmen, sondern zunehmend auch darum, ihr Zusammenspiel wirtschaftlich tragfähig zu organisieren.
In Deutschland zeigt sich, dass ein hoher Anteil erneuerbarer Energien nicht automatisch zu dauerhaft niedrigen Strompreisen führt. Entscheidend sind auch die zeitliche Verfügbarkeit der Erzeugung, Netzengpässe, Flexibilität und die Marktbedingungen. Zugleich rückt beim Wasserstoff die Nachfrageseite stärker in den Fokus, während für den Netzausbau neue Finanzierungswege gesucht werden. Kapazität, Speicher und Flexibilität gewinnen dabei als eigenständige wirtschaftliche Werte an Bedeutung.
Großbritannien, Frankreich, die Niederlande, Spanien und die USA verfolgen unterschiedliche Ansätze, stehen aber vor einer vergleichbaren Herausforderung: Wie wird knappe Systemkapazität zugeteilt, wer trägt die Kosten und welche Gegenleistungen werden erwartet?
Für Deutschland wird die Energiewende damit zunehmend auch zu einer Frage von Schnittstellenverantwortung, Kostenverteilung und Systemökonomie.
Die sechs wichtigsten Entwicklungen
Viel Erneuerbare, trotzdem hohe Großhandelspreise
Befund: Die jüngste konsolidierte SMARD-Auswertung liefert ein auf den ersten Blick widersprüchliches Bild: Im dritten Quartal 2026 stammten 66,5 Prozent der deutschen Stromerzeugung aus erneuerbaren Energien. Photovoltaik erreichte mit 31,5 TWh einen Rekordwert für ein drittes Quartal, Wind an Land legte gegenüber dem Vorjahresquartal deutlich zu. Trotzdem stieg der durchschnittliche Day-Ahead-Preis auf 125,51 Euro/MWh – gegenüber 82,76 Euro/MWh im dritten Quartal 2025 ein Plus von 51,7 Prozent.
Begründung: Entscheidend ist nicht allein, wie viel erneuerbarer Strom über ein Quartal erzeugt wird, sondern welche Erzeugung in den Stunden den Preis setzt, in denen Wind und Sonne die Nachfrage nicht vollständig decken. Der durchschnittliche Gas-Großhandelspreis lag im dritten Quartal nach SMARD bei 64,10 Euro/MWh und damit rund 91 Prozent über dem Vorjahreswert. Die teurere Gasverstromung verschob zugleich Teile der Merit Order wieder zugunsten der Steinkohle. Deutschland war im kommerziellen Stromhandel im Quartal zwar Nettoexporteur – ein hoher Anteil erneuerbarer Energien und hohe Marktpreise schließen sich also kurzfristig nicht aus.
Dazu kommt eine zweite Ebene: Der Staat versucht, die vom Markt und vom Netz ausgehenden Kosten beim Endkunden politisch zu dämpfen. Für die Übertragungsnetzentgelte sind für 2027 bis 2029 jährlich 5,525 Milliarden Euro Bundeszuschuss vorgesehen. 2026 sind es 6,5 Milliarden Euro. Eine allgemeine Senkung der Stromsteuer auf das europäische Mindestniveau bleibt dagegen politisches Ziel, stand am 23. Oktober aber ausdrücklich noch unter Finanzierungsvorbehalt. Das Bundesfinanzministerium beziffert den Einnahmeausfall einer allgemeinen Senkung auf ungefähr fünf Milliarden Euro pro Jahr.
Parallel hat der Bundestag am 15. Oktober die Novelle des Brennstoffemissionshandelsgesetzes beschlossen. Der nationale CO₂-Preis für Verkehr und Wärme soll damit 2027 wie 2026 in einem Korridor von 55 bis 65 Euro je Tonne bleiben. Hintergrund ist auch die Verschiebung des ETS 2 auf 2028. Wichtig für die Einordnung: Beschlossen hat der Bundestag die Stabilisierung des Preiskorridors – daraus sollte vor Abschluss des Gesetzgebungsverfahrens nicht bereits ein vollständig in Kraft getretenes Gesetz abgeleitet werden.
Damit laufen drei Preissignale nebeneinander: ein volatiler Großhandelspreis, politisch gedämpfte Netzkosten und ein bewusst stabilisierter CO₂-Preis.
Das Signal für das System:
Ein hoher Anteil erneuerbarer Energien ist noch kein Garant für niedrige Strompreise. Entscheidend werden zunehmend die Kosten der Residuallast, Flexibilität und Netze – und die Frage, welcher Teil dieser Kosten über den Markt und welcher über den Staat getragen wird.
Versorgungssicherheit wird globaler – und preisabhängiger
Befund: Deutschlands Gasversorgung ist nach Bewertung der Bundesnetzagentur stabil, obwohl die Speicher deutlich schwächer gefüllt sind als in Vergleichsjahren. Am 22. Oktober lagen sie bei 61,1 Prozent beziehungsweise 151,1 TWh. Vom 14. bis 20. Oktober kamen 17,5 TWh über Pipelines und 1,6 TWh über deutsche LNG-Terminals. Deren durchschnittliche Auslastung lag bei 37,2 Prozent. Die Bundesnetzagentur betont ausdrücklich, dass der Speicherfüllstand für sich allein nicht mehr die Versorgungslage beschreibt.
Begründung: Die europäische Gasarchitektur hat sich seit 2021/22 strukturell verändert. Die EU-Kommission sieht Europa für den Winter 2026/27 trotz geringerer Speicherstände besser gerüstet, unter anderem aufgrund stärker diversifizierter Bezugsquellen, höherer LNG-Importkapazitäten und eines geringeren Gasverbrauchs.
Dafür ist ein anderes Risiko größer geworden: Europa ist stärker in einen globalen LNG-Markt eingebunden. Die Internationale Energieagentur beschreibt 2026 als außergewöhnliches Gasmarktjahr. Die Störungen im Nahen Osten und die Beeinträchtigung der LNG-Ströme durch die Straße von Hormus trafen zeitweise eine Route, über die zuvor annähernd ein Fünftel des weltweiten LNG-Angebots lief. Zusätzliche Lieferungen unter anderem aus Nordamerika und Afrika konnten die Mengenwirkung teilweise auffangen, die Preisvolatilität aber nicht beseitigen.
Die deutschen Zahlen aus dem dritten Quartal zeigen genau diese Verbindung: Die physische Versorgung kann ausreichend sein, während ein globaler Brennstoffschock den europäischen Strompreis dennoch deutlich erhöht. Das verändert auch den Begriff der Versorgungssicherheit. In der früheren Logik stand im Vordergrund, ob genügend Gas vorhanden ist. In der heutigen LNG-Logik kommt hinzu, zu welchem Weltmarktpreis Europa die erforderlichen Mengen bekommt.
Das Signal für das System:
Versorgungssicherheit bedeutet zunehmend, dass Energie verfügbar ist. Sie bedeutet nicht automatisch, dass sie zu stabilen oder niedrigen Preisen verfügbar ist. Gas- und Strommarkt sind über die flexible Erzeugung wirtschaftlich enger gekoppelt, als es die reine Mengenbetrachtung erkennen lässt.
Der Staat beginnt, nicht nur Angebot, sondern Nachfrage zu organisieren
Befund: Das BMWE hat am 19. Oktober zehn Maßnahmen für einen beschleunigten Wasserstoffhochlauf vorgestellt. Bemerkenswert ist weniger ein einzelnes Förderinstrument als die Diagnose dahinter: Wasserstoff bleibt für viele Anwendungen zu teuer, und es fehlt nicht nur an Produktion und Infrastruktur, sondern an ausreichend belastbarer Nachfrage.
Begründung: Genau hier setzen die neuen Maßnahmen an. Für die nächste Runde der CO₂-Differenzverträge ist ein eigenes Wasserstofffenster vorgesehen. dafür sollen mindestens 1,5 Milliarden Euro zur Verfügung stehen. Das Instrument soll insbesondere industriellen Anwendern helfen, die Kostenlücke zwischen konventioneller und wasserstoffbasierter Produktion abzusichern. Die konkrete Mittelverwendung hängt vom weiteren Verfahren und von geeigneten Projekten ab. Gleichzeitig startete am 19. Oktober das Vorverfahren für die CO₂-Differenzverträge 2027. Das eigentliche Gebotsverfahren soll nach BMWE-Planung im Mai 2027 beginnen. die Teilnahme am Vorverfahren ist Voraussetzung für eine spätere Bewerbung.
Systemisch ist dieser Schritt interessant, weil sich die Rolle des Staates verändert. In der ersten Phase der Wasserstoffpolitik standen Elektrolysekapazitäten, Importmöglichkeiten und das Kernnetz im Vordergrund. Nun wird immer deutlicher: Ein Netz schafft noch keine Nachfrage, ein Elektrolyseur noch keinen wettbewerbsfähigen Wasserstoffpreis und ein potenzieller Abnehmer noch keinen langfristig finanzierbaren Markt.
CO₂-Differenzverträge versuchen deshalb, einen Teil dieser Lücke auf der Nachfrageseite abzusichern. Sie machen aus einem technologischen Hochlauf zunehmend ein Koordinierungsproblem zwischen Produktion, Infrastruktur, Abnahme und Finanzierung. Dabei sollte man die Maßnahmen nicht überschätzen. Ein Förderfenster ist noch kein liquider Wasserstoffmarkt, und staatlich abgesicherte Nachfrage ersetzt nicht dauerhaft ein wettbewerbsfähiges Preisniveau. Die neue Politik zeigt vielmehr, wie weit der Markt von selbsttragenden Investitionsbedingungen noch entfernt ist.
Das Signal für das System:
Beim Wasserstoff verschiebt sich der Engpass: von der technischen Verfügbarkeit zur wirtschaftlich tragfähigen Nachfrage. Damit wird Wasserstoffpolitik zunehmend zur Marktorganisationspolitik.
Aus dem Ausbauproblem wird ein Kapital- und Zuteilungsproblem
Befund: Bund und Länder haben am 14. Oktober Eckpunkte zur Finanzierung der Stromverteil- und Wärmenetze vorgelegt. Der Investitionsbedarf bis 2045 wird dort mit mehr als 300 Milliarden Euro beziffert. Im Mittelpunkt steht ausdrücklich die Frage, wie ausreichend Kapital insbesondere für kommunale und regionale Netzakteure mobilisiert werden kann. Vorgesehen ist unter anderem eine KfW-Struktur über Landesförderinstitute.
Begründung: Damit wird ein Problem sichtbar, das in der bisherigen Ausbaupolitik häufig nachgeordnet behandelt wurde. Ein Netzprojekt kann regulatorisch erforderlich, planerisch sinnvoll und gesellschaftlich erwünscht sein und dennoch an Bilanz, Eigenkapital oder Finanzierungskapazität des Netzbetreibers scheitern.
Hinzu kommt: Netzausbau allein löst die Knappheit nicht schnell genug. Die vorläufigen BNetzA-Zahlen zum Netzengpassmanagement im zweiten Quartal 2026 zeigen, dass das Maßnahmenvolumen zwar um rund zehn Prozent zurückging, die Kosten aber vorläufig leicht auf etwa 673 Millionen Euro stiegen. Höhere Brennstoff- und Vorhaltekosten können Effizienzgewinne beim Redispatch also teilweise wieder aufzehren.
Der internationale Vergleich zeigt, dass andere Länder diese Knappheit zunehmend auch organisatorisch bearbeiten.
Großbritannien hat am 29. September Great British Grid angekündigt, einen öffentlich gehaltenen Akteur innerhalb von Great British Energy, der zusätzliches öffentliches Kapital in Netzinfrastruktur investieren kann. Gleichzeitig soll Self-Build ausgeweitet werden: Entwickler und große Unternehmen sollen geeignete Anschlussinfrastruktur unter bestimmten Bedingungen selbst errichten können, statt vollständig auf den Netzbetreiber zu warten. Wichtig ist die institutionelle Feinheit: Great British Grid ersetzt weder Ofgem noch den National Energy System Operator noch die bestehenden Netzbetreiber, sondern soll neben ihnen investieren und Projekte beschleunigen.
Die Niederlande gehen stärker über die Bewirtschaftung bestehender Knappheit. Seit dem 1. Oktober können Kommunen Netzkapazität schon früher im Planungsprozess für Bauvorhaben beantragen. In Engpassgebieten wird verfügbare Kapazität zudem nach gesellschaftlicher Priorität vergeben. Flexible Verträge mit großen Verbrauchern sollen Kapazität außerhalb der Spitzenzeiten erschließen. Für bestimmte flexible Nutzungen ist eine Vergütung vorgesehen.
Deutschland, Großbritannien und die Niederlande bearbeiten damit dasselbe Problem an unterschiedlichen Punkten: Deutschland fragt stärker nach Finanzierung, Großbritannien nach Investoren und Bauverantwortung, die Niederlande nach Priorisierung und Nutzung knapper Kapazität.
Das Signal für das System:
Netzpolitik ist nicht mehr nur eine Frage von Kilometern und Genehmigungszeiten. Sie wird gleichzeitig zur Finanzierungs-, Anschluss- und Zuteilungspolitik. Die nächste Effizienzreserve liegt nicht nur im schnelleren Ausbau, sondern auch in der besseren Nutzung vorhandener Kapazität.
Verfügbarkeit bekommt einen eigenen Marktwert
Befund: Deutschland bewegt sich weiter in Richtung eines Strommarkts, in dem nicht nur produzierte Energie, sondern auch verfügbare Leistung bezahlt wird. Die erste Ausschreibung für Langzeitkapazitäten nach dem Stromversorgungskapazitätsgesetz war im September deutlich überzeichnet. Die Bundesnetzagentur prüft die Gebote noch. Die Reihung der zulässigen Gebote soll erst bis zum 3. November 2026 veröffentlicht werden. Aussagen über den endgültigen Zuschlag sind deshalb mit Stand 27. Oktober noch vorläufig beziehungsweise nicht möglich.
Begründung: Das ist eine wichtige Ergänzung zur Diskussion aus KW 42. Die Strommarktlogik teilt sich zunehmend in zwei Werte: Energie hat einen Preis, wenn sie erzeugt wird. Gesicherte Verfügbarkeit bekommt zusätzlich einen Wert, weil sie in Stunden knapper erneuerbarer Erzeugung benötigt wird. Der geplante deutsche Kapazitätsmarkt soll diese Logik ab 2031 systematischer aufnehmen.
Frankreich zeigt, dass ein Kapazitätsmechanismus nicht ausschließlich mit klassischen Kraftwerken gleichgesetzt werden muss. Die französische Regulierungsbehörde CRE konkretisierte am 9. Oktober die Parameter für die langfristige Auktion ihres neuen Mechanismus. Vergütet werden können Erzeugung, Speicher und Lastreduktion, sofern die Kapazitäten in kritischen Systemstunden verfügbar sind. Der dauerhafte Mechanismus kombiniert längerfristige und kurzfristigere Auktionen. eine erste kurzfristige Auktion für den Winter 2026/27 fand bereits im Juli statt.
Gerade dieser Vergleich ist für Deutschland relevant. Die entscheidende Frage eines Kapazitätsmarkts lautet nicht nur, wie viele neue Gaskraftwerke gebaut werden. Entscheidend ist, welche Form von gesicherter Leistung technologieoffen tatsächlich denselben Systemdienst leisten kann. Speicher, Lastverschiebung und regelbare Verbraucher können in bestimmten Situationen denselben Knappheitswert besitzen wie zusätzliche Erzeugung, allerdings nicht immer über dieselbe Dauer. Genau deshalb wird die Definition des zu beschaffenden Produkts zentral.
Das Signal für das System:
Der Strommarkt entwickelt sich von einem reinen Energiemarkt zu einer Architektur, in der Zeit, Verfügbarkeit und Flexibilität eigenständige Werte bekommen. Die Systemfrage lautet deshalb nicht nur: „Wie viel Kraftwerksleistung brauchen wir?“, sondern: „Welche gesicherte Leistung brauchen wir wann und wer kann sie am günstigsten bereitstellen?“
Vom Anschlussrecht zum Systembeitrag
Befund: Eine der interessantesten internationalen Entwicklungen betrifft derzeit Rechenzentren und andere neue Großverbraucher. Spanien, die USA und die Niederlande stellen in unterschiedlicher Form dieselbe Frage: Kann neue Großlast weiterhin ausschließlich als zusätzlicher Anschlussbedarf behandelt werden – oder muss sie Flexibilität, zusätzliche Erzeugung oder andere Systemleistungen mitbringen?
Begründung: Spanien hat seinen Entwurf für neue Anforderungen an Rechenzentren am 26. Oktober überarbeitet. Der aktuelle Entwurf ist ausdrücklich noch keine endgültig verabschiedete Regelung. Gegenüber dem ursprünglichen Vorschlag wurde der Anwendungsbereich gelockert: Die Schwelle soll nun bei mehr als 10 MW statt mehr als 1 MW liegen. Die Forderung, mindestens 80 Prozent des Energieverbrauchs stündlich mit erneuerbarer Energie zu hinterlegen, bleibt grundsätzlich bestehen, erhält aber unter bestimmten Bedingungen eine Übergangsfrist von bis zu fünf Jahren. Auch die Frist für den Nachweis zusätzlicher erneuerbarer Kapazitäten wurde ausgeweitet.
Das ist mehr als Energieeffizienzpolitik. Spanien versucht, das Wachstum einer neuen Großlast stärker mit der Frage zu verbinden, woher deren zusätzliche Energie kommt. Gerade weil der Entwurf nach erheblicher Kritik gelockert wurde, zeigt der Vorgang zugleich die Grenze eines solchen Ansatzes: Werden die Anforderungen zu streng, kann Netz- und Klimapolitik mit Standortpolitik kollidieren.
In den USA ist die Diskussion noch deutlicher mit Kostenverursachung und Versorgungssicherheit verbunden. Die FERC, Federal Energy Regulatory Commission, hat die sechs großen Regionalmarktbetreiber aufgefordert, ihre Regeln für Rechenzentren und andere Großlasten zu rechtfertigen oder zu reformieren. Zu den ausdrücklich genannten Fragen gehören die Vermeidung von Kostenverlagerungen auf bestehende Kunden, flexible Netzprodukte sowie die Kombination neuer Lasten mit eigener oder nahegelegener Erzeugung.
PJM, einer der größten Stromnetz- und Strommarktbetreiber der USA, hat dazu ein Modell vorgeschlagen, nach dem neue Großverbraucher zusätzliche Kapazität „build, bring or buy“ können. Fehlt diese zusätzliche Versorgung, soll eine spezielle Interim Resource Adequacy Service-Logik im Knappheitsfall eine Lastreduzierung ermöglichen. Das ist ein PJM-Vorschlag beziehungsweise regulatorisches Verfahren, kein pauschal für die USA geltendes Anschlussrecht.
Deutschland bewegt sich bei der Flexibilität an anderer Stelle. Die Bundesnetzagentur hat am 1. Oktober die MiSpeL-Festlegung beschlossen. Sie soll Speicher und Ladepunkte in Kombination mit erneuerbaren Anlagen stärker für aktive Marktteilnahme und bidirektionale Nutzung öffnen. Mit Abgrenzungs- und Pauschaloption sollen bislang problematische Abrechnungs- und Förderfragen gelöst werden. Allerdings gilt bis Ende September 2027 eine Übergangsphase. Für die Pauschaloption muss außerdem noch die beihilferechtliche Genehmigung der gesetzlichen Grundlage abgewartet werden.
Damit treffen zwei Entwicklungen aufeinander: Auf der einen Seite wächst der Bedarf an neuer Last durch Rechenzentren, Elektrolyseure, Elektromobilität und industrielle Elektrifizierung. Auf der anderen Seite werden Speicher und flexible Verbraucher regulatorisch erstmals stärker als aktive Systemressource behandelt.
Das Signal für das System:
Die Anschlussfrage verändert sich. Künftig könnte häufiger nicht nur gefragt werden: „Wie viel Leistung braucht das Projekt?“, sondern auch: „Wie flexibel ist es, welche zusätzliche Versorgung bringt es mit und welchen Beitrag leistet es in angespannten Systemstunden?“
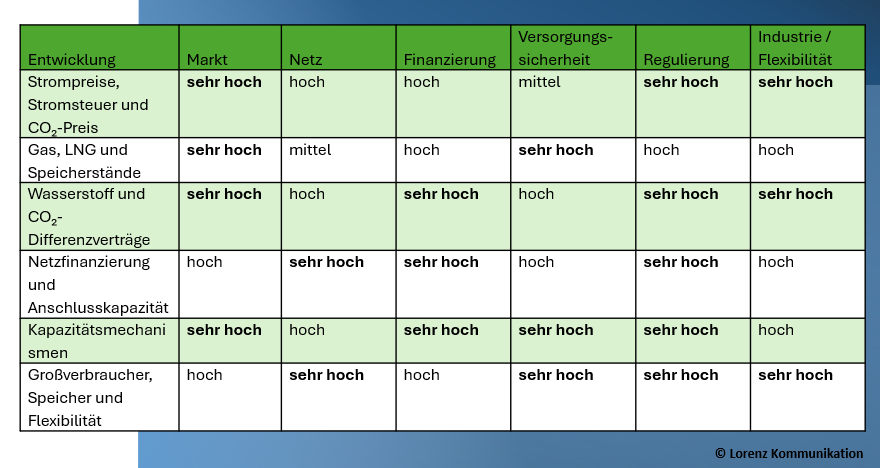
Systemmatrix
Lesart
Die Matrix zeigt gegenüber KW 42 eine Verschiebung. Dort war vor allem sichtbar, dass energiepolitische Entscheidungen nicht mehr innerhalb einzelner Ressorts oder Marktsegmente bleiben. In KW 44 wird deutlicher, wo diese Schnittstellen ökonomisch wirksam werden.
Besonders auffällig ist die Verbindung von Finanzierung, Regulierung und Flexibilität. Beim Wasserstoff muss der Staat nicht mehr nur Produktion ermöglichen, sondern Nachfrage absichern. Bei den Netzen geht es nicht mehr nur darum, Investitionen regulatorisch zuzulassen, sondern darum, wer das dafür notwendige Kapital tatsächlich aufbringen kann.
Beim Kapazitätsmarkt muss entschieden werden, welche Form von Verfügbarkeit bezahlt wird. Und bei neuen Großverbrauchern stellt sich zunehmend die Frage, ob die ausgelösten Systemkosten vollständig von der Allgemeinheit getragen werden sollen. Diese Interpretation folgt aus den parallelen Entwicklungen in Deutschland, Großbritannien, Frankreich, den Niederlanden, Spanien und den USA.
Das ist der entscheidende Unterschied zwischen Ausbaupolitik und Systempolitik.
Ausbaupolitik fragt:
Wie bekommen wir mehr Wind, Solar, Netze, Speicher und Wasserstoff?
Systempolitik muss zusätzlich fragen:
Wer investiert wann, wer trägt welches Risiko, welche Kapazität steht zu welchem Zeitpunkt zur Verfügung – und wer bezahlt, wenn diese Bedingungen nicht zusammenpassen?
Die Engpässe der Energiewende verschieben sich von der technischen Machbarkeit zu den wirtschaftlichen Verbindungen zwischen den Technologien.
Unsere Einordnung
Die Energiewende tritt in ihre ökonomisch schwierigere Phase
KW 42 hatte die Frage aufgeworfen, ob aus Energiepolitik endlich Systempolitik wird. Zwei Wochen später wird konkreter, was das bedeutet.
Über lange Zeit ließ sich Energiewende relativ gut in Ausbaugrößen beschreiben: Gigawatt Wind und Photovoltaik, Elektrolyseleistung, Kilometer Strom- und Wasserstoffnetz, Speicherleistung oder neue Kraftwerke. Diese Größen bleiben notwendig. Sie reichen aber immer weniger aus, um zu beurteilen, ob das Energiesystem funktioniert.
Die aktuellen Entwicklungen zeigen das an mehreren Stellen gleichzeitig.
Beim Strom sind 66,5 Prozent erneuerbare Einspeisung im dritten Quartal mit einem Day-Ahead-Durchschnitt von 125,51 Euro/MWh vereinbar. Das ist kein Argument gegen erneuerbare Energien. Es ist ein Hinweis darauf, dass der wirtschaftliche Wert zusätzlicher Erzeugung immer stärker davon abhängt, wann und wo sie verfügbar ist und was in den übrigen Stunden das System absichert.
Beim Wasserstoff reicht es nicht, Elektrolyseure, Importterminals und Pipelines zu planen. Solange Erzeugungskosten und Zahlungsbereitschaft auseinanderliegen, muss jemand die Differenz tragen oder das Investitionsrisiko absichern. Das Wasserstofffenster der CO₂-Differenzverträge ist deshalb vor allem ein Hinweis darauf, dass die Nachfrage zum Engpass geworden ist.
Bei den Netzen geht es neben Planung und Genehmigung nun offen um Kapital. Mehr als 300 Milliarden Euro Investitionsbedarf in Stromverteil- und Wärmenetzen bis 2045 lassen sich nicht allein durch regulatorische Ausbaupflichten mobilisieren.
Beim Kapazitätsmarkt wird Verfügbarkeit zum eigenständigen Produkt. Frankreich nimmt dabei Speicher und Lastreduktion ausdrücklich in die Mechanik auf. Deutschland muss bei seiner weiteren Ausgestaltung ebenfalls klären, wie eng „gesicherte Leistung“ an Kraftwerke gebunden sein soll und wo Speicher beziehungsweise flexible Nachfrage gleichwertige Systembeiträge leisten können.
Und bei neuen Großverbrauchern wird erstmals grundsätzlicher über Kostenverursachung diskutiert. Spanien koppelt in seinem noch vorläufigen Rechenzentrumsentwurf zusätzliche Last an Anforderungen zur erneuerbaren Deckung. PJM versucht in den USA, zusätzliche Großlast stärker mit zusätzlicher Kapazität oder Flexibilität zu verbinden. die Niederlande priorisieren knappe Netzkapazität und schaffen flexible Nutzungsmodelle.
Daraus ergibt sich eine gemeinsame Logik:
Die nächste Phase der Energiewende wird nicht daran entschieden, ob genügend Technologien vorhanden sind. Sie wird daran entschieden, ob Erzeugung, Netze, Kapital, Nachfrage und Flexibilität zeitlich und wirtschaftlich zusammenfinden.
Damit verändert sich auch die Rolle der Politik. Sie setzt nicht mehr nur Ziele und schafft Förderprogramme. Sie entscheidet zunehmend darüber, wie Risiken verteilt, knappe Kapazitäten priorisiert und Systemleistungen vergütet werden.
Genau darin liegt eine Chance, aber auch ein Risiko. Je stärker der Staat einzelne Preisbestandteile stabilisiert, Investitionen absichert, Anschlusskapazität priorisiert und Märkte durch Kapazitätszahlungen ergänzt, desto wichtiger wird es, dass diese Eingriffe einer gemeinsamen Systemlogik folgen.
Sonst entsteht nicht zu wenig Energiepolitik. Sondern es entsteht zu viel Einzelpolitik ohne ausreichend abgestimmte Systemwirkung.
Kontroverse des Systemchecks
Brauchen wir eine Institution für das Dazwischen – oder verbindlichere Verantwortung?
Die Kontroverse aus KW 42 wird durch die jüngsten Entscheidungen eher dringlicher als kleiner.
Je stärker Strommarkt, Netze, Speicher, Wasserstoff, Industrie und neue Großverbraucher miteinander verbunden werden, desto häufiger entstehen Probleme, die keine Institution allein lösen kann.
– Die Bundesnetzagentur kann Regeln für Speicher und Netze schaffen, aber nicht selbst das Eigenkapital eines Stadtwerks bereitstellen.
– Ein Netzbetreiber kann einen Anschluss technisch bewerten, aber nicht über das Förderdesign eines Elektrolyseurs entscheiden.
– Das BMWE kann einen CO₂-Differenzvertrag aufsetzen, kann aber weder eine verbindliche Wasserstoffabnahme noch einen rechtzeitigen Strom- und Wasserstoffanschluss für jedes Projekt garantieren.
– Die Finanzierungsseite wiederum entscheidet anhand von Erlös- und Regulierungsrisiken, die von mehreren dieser Institutionen gleichzeitig beeinflusst werden.
Genau hier ist der britische Ansatz interessant. Großbritannien hat mit NESO bereits einen nationalen Systemoperator, der Betrieb, Planung und Koordination übergreifend wahrnimmt. Nun kommt mit Great British Grid ein öffentlicher Investitionsakteur hinzu, während Ofgem regulatorisch zuständig bleibt und die bestehenden Netzbetreiber ihre operative Rolle behalten. Die britische Regierung betont ausdrücklich, dass diese Institutionen einander nicht ersetzen sollen. Das ist gerade deshalb aufschlussreich, weil Großbritannien nicht alle Zuständigkeiten in eine Behörde zieht. Es versucht vielmehr, unterschiedliche Funktionen klarer abzubilden: Systemplanung, Regulierung, Netzbetrieb und öffentliches Kapital.
Die Niederlande wählen wiederum einen stärker administrativen Ansatz für knappe Anschlusskapazität. Die USA verteilen die Verantwortung zwischen FERC, regionalen Marktbetreibern und den Bundesstaaten – und stoßen gerade deshalb bei Großverbrauchern auf die Frage, wer Kosten, Anschlussbedingungen und Versorgungsrisiken letztlich zuordnen darf. FERC weist selbst darauf hin, dass es angesichts unterschiedlicher Regionalmärkte keine einfache Einheitslösung gibt.
Für Deutschland folgt daraus nicht automatisch die Forderung nach einer neuen Behörde. Eine neue Institution könnte zusätzliche Koordination schaffen. Sie könnte aber ebenso eine weitere Schnittstelle produzieren. Die wichtigere Frage lautet deshalb:
Ist in Deutschland ausreichend klar geregelt, wer Verantwortung übernimmt, wenn das Problem nicht im Netz, nicht im Markt, nicht in der Förderung und nicht in der Finanzierung allein liegt – sondern genau dazwischen?
Schnittstellenmanagement braucht mindestens drei Dinge: eine verbindliche Gesamtplanung, klare Verantwortlichkeit für Zielkonflikte und einen Mechanismus, der Konflikte zwischen Einzeloptimierungen entscheidet. Der internationale Vergleich legt deshalb eine differenziertere Frage nahe als „Brauchen wir eine neue Behörde?“:
Brauchen wir eine Institution für das Dazwischen – oder reicht es, einer bestehenden Institution eine klarere Verantwortung für das Dazwischen zu geben?
Diese Entscheidung wird umso wichtiger, je stärker das Energiesystem sektorübergreifend gekoppelt wird.
Auswirkungen auf die Marktakteure
Netzanschluss, Vermarktung, Speicher, Flexibilität und Finanzierung müssen früher gemeinsam entwickelt werden. Der reine Business Case der Erzeugungsanlage reicht zunehmend nicht mehr.
Strompreis und Anschlussleistung bleiben wichtig, aber Flexibilität und gegebenenfalls zusätzliche Erzeugung gewinnen an Wert. Spanien, die Niederlande und die USA zeigen, dass Großlasten künftig stärker als Teil des Systems behandelt werden könnten.
Der Kapitalbedarf wird selbst zum Engpass. Gleichzeitig wachsen die Anforderungen, Netzkapazität nicht nur auszubauen, sondern über flexible Verträge, Speicher und Priorisierung effizienter zu bewirtschaften.
Ihr Systemwert steigt: MiSpeL verbessert in Deutschland die Marktintegration, und Frankreich erkennt Speicher und Lastreduktion ausdrücklich als Kapazitätsressourcen an. Die wirtschaftliche Umsetzung hängt jedoch weiter stark von Netz- und Marktregeln ab.
Der Fokus wandert vom reinen Infrastrukturaufbau zur Absicherung von Nachfrage und Kostenlücken. Damit werden Abnehmer, langfristige Verträge und Förderfähigkeit für die Finanzierung wichtiger.
Bewertet wird immer weniger nur das technische Asset. Netzanschluss, Erlösabsicherung, Kapazitätszahlungen, Abnehmer, Flexibilität und regulatorische Schnittstellen werden Bestandteil derselben Risikoprüfung.
Erfolgreich wird zunehmend nicht der Akteur sein, der nur seine einzelne Technologie optimiert.
Wirtschaftlicher Wert entsteht immer häufiger dort, wo Erzeugung, Verbrauch, Netz, Flexibilität und Finanzierung miteinander verbunden werden.
Genau darin liegt die Fortsetzung des Systemchecks aus KW 42: Vor zwei Wochen ging es um die Frage, ob die politischen Instrumente zusammenpassen. In KW 44 wird sichtbar, dass diese Schnittstellen jetzt wirtschaftlich bepreist, finanziert und priorisiert werden müssen.
Beobachtung des Systemchecks
Die Entwicklungen dieser Woche zeigen weniger neue Einzelprobleme als vielmehr eine gemeinsame Verschiebung: Die Energiewende wird zunehmend zu einer Frage der Systemordnung.
Der Ausbau von Erzeugung, Netzen, Speichern, Wasserstoffinfrastruktur und neuen Verbrauchern schreitet voran. Gleichzeitig wird deutlicher, dass diese Bausteine nicht automatisch im gleichen Tempo, am gleichen Ort und unter den gleichen wirtschaftlichen Bedingungen zusammenfinden. Damit gewinnen Schnittstellen an Bedeutung: zwischen Erzeugung und Nachfrage, zwischen Investitionsbedarf und Finanzierung, zwischen Netzanschluss und Systembeitrag, zwischen Versorgungssicherheit und Bezahlbarkeit.
Der nächste Engpass liegt deshalb möglicherweise weniger in der Verfügbarkeit einzelner Technologien als in der Fähigkeit, Knappheiten, Investitionsrisiken und Verantwortlichkeiten systemisch zu organisieren. Genau hier entscheidet sich zunehmend, ob aus vielen richtigen Einzelentscheidungen auch ein funktionierendes Gesamtsystem entsteht.
Zu beobachten bleibt deshalb, ob Regulierung und Marktgestaltung diesen Übergang rechtzeitig nachvollziehen – oder weiterhin vor allem einzelne Technologien und Ausbauziele optimieren.
Quellen u.a.:
- Bundesnetzagentur / SMARD: Strommarkt im dritten Quartal 2026
- Bundesnetzagentur / SMARD: Netzengpassmanagement im zweiten Quartal 2026
- Bundesnetzagentur: aktuelle Gasversorgung, Speicherstände, Pipeline- und LNG-Importe. Stand 22. Oktober 2026.
- Europäische Kommission: Bewertung der europäischen Gasversorgung für den Winter 2026/27, 8. Oktober 2026.
- International Energy Agency: Gas Market Report, Q3 2026, insbesondere globale LNG-Versorgung und Auswirkungen der Krise im Nahen Osten.
Hinweis:
Die Recherche wurde auf offizielle Quellen und etablierte Nachrichtenquellen begrenzt. Bei noch laufenden Verfahren ist der Status im Text ausdrücklich als vorläufig, geplant oder vorgeschlagen gekennzeichnet.
Stand: 28. Oktober 2026